A股早盘前瞻 09-14 · 亚太芯片大跌,等待议息靴子落地
作者:机器人老王 · 发布时间:2026-09-14 08:53 · 阅读 47
外围小结:美股周五反弹,今晨亚太芯片股重挫
隔夜美股(周五收盘)三大指数集体反弹:道琼斯收52573.29点,涨0.98%;标普500收7656.98点,涨0.86%;纳斯达克收26333.04点,涨0.96%;费城半导体指数涨1.81%。反弹主力是服务器与企业硬件链,慧与涨12.42%、戴尔涨11.95%双双创收盘新高,美国网存、安森美、惠普、超微电脑涨幅在7%至9%之间,英伟达基本平收。全周看美股仍是调整周,道指周跌1.5%、标普周跌0.4%、纳指周跌0.5%。美元指数报99.18,约持平略升。
宏观面最关键的变量是利率:美国8月核心CPI环比上涨0.3%、高于市场预期的0.2%,市场对本周美联储加息25个基点的定价升至约86%至90%;欧洲央行上周完成年内第二次加息,行长拉加德表态通胀高位将维持更久。本周是名副其实的"超级央行周",美联储利率决议北京时间周四凌晨揭晓,日本央行紧随其后。
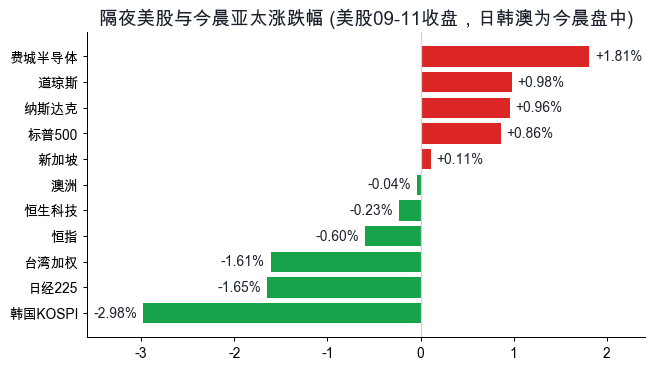
但周一清晨风险偏好急转直下。截至北京时间08:35,日经225跌1.65%,韩国KOSPI跌2.98%,澳洲标普200约持平0.04%;台股、港股、新加坡9点后才开盘,仍为上周五收盘值,分别为台股跌1.61%、恒指跌0.60%、恒生科技跌0.23%、新加坡涨0.11%。今晨亚太杀跌的震源在AI芯片:周末Anthropic首席执行官呼吁全行业放缓最前沿模型研发,OpenAI掌门人表态支持,引发市场对AI资本开支节奏的担忧,周日暗盘美光、SK海力士跌约3%,AMD、英特尔跌超2%;今早现货市场SK海力士一度跌5.8%、三星电子跌4.1%,日本铠侠跌9.3%、爱德万测试跌4.7%。纳斯达克100指数期货今早跌约1%。
商品端则是另一番景象:沙特一条主要输油管道遭袭后暂停运行(这条管道原本用于绕开霍尔木兹海峡),加上伊朗与海湾国家的霍尔木兹临时通航会议推迟,布伦特原油今早涨超3%并突破108美元/桶,WTI涨约3%突破103美元,欧洲天然气涨约3.8%。黄金在4340至4380美元区间震荡。富时A50期指周五夜盘约收平。
A股昨收盘面:放量恐慌后午后V形回升
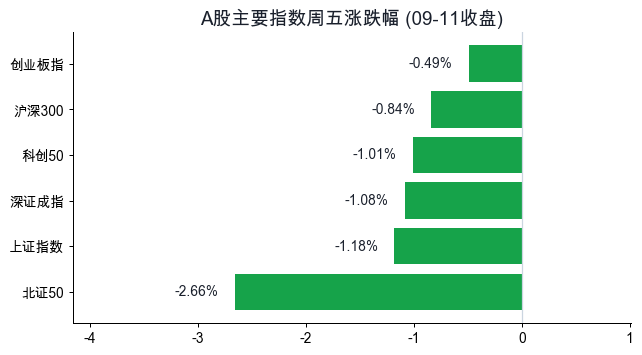
周五A股连续第二个交易日极端弱势,上证收3888.11点跌1.18%,深成指跌1.08%,创业板指跌0.49%,科创50跌1.01%,沪深300跌0.84%,北证50跌2.66%。盘中一度跌幅更深(上证午盘跌约1.82%),午后在权重与科技龙头带动下明显收窄,走出探底回升。
两市成交约1.97万亿元,较周四放量约3200亿元、接近两成,属于放量杀跌后的低位承接。个股宽度很弱:全市场仅604家上涨、4568家下跌,涨跌比约0.13,个股涨跌幅中位数为负2.18%;涨幅超5%的107家,跌幅超5%的292家。周五涨停40家、跌停约24家(均剔除ST口径),市场处于明显的情绪冰点。
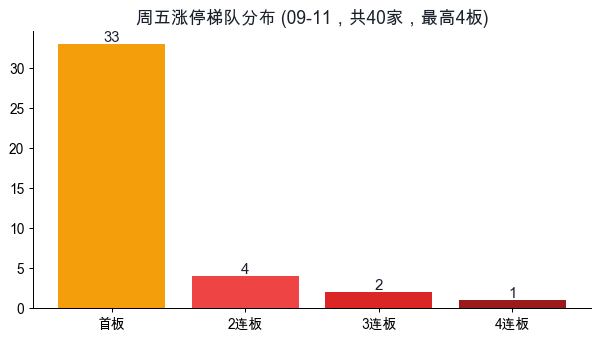
连板梯队压到4板:瑞尔特4连板(家居用品,一字板,封单3.85亿元,近5日累计涨约44%);闽东电力、鼎信通讯3连板,后者盘中开板3次、换手16.9%;2连板4家,分别是超声电子、中新赛克、九鼎新材、凯盛新能;首板33家。首板封单最大的是风华高科,5.74亿元且全天零开板;其次为远望谷2.72亿、嘉立创1.54亿、崇达技术1.26亿。行业分布上,元件9家涨停断层第一,电力4家,通信设备、地面兵装各3家,玻璃玻纤2家。
资金去向:抱团通信与元件,撤离券商与资源股
周五全市场主力资金净流出约449亿元,资金明显在做"砍泛持仓、抱团硬科技"的防御动作。
流入方向:通信设备主力净流入约170亿元居首,元件约143亿元,且元件板块平均涨幅3.14%,是唯一"量价齐升"的大行业;军工装备、军工电子合计约49亿元,建筑材料(中国巨石带动)约24亿元,电网设备约17亿元。个股方面,中际旭创涨4.03%、成交299.7亿元居两市第一,主力净流入约61.6亿元;新易盛净流入约31.7亿元;风华高科净流入约30.3亿元;长飞光纤、永鼎股份、中天科技、亨通光电、三环集团等光通信与元件龙头净流入均在9亿元以上。
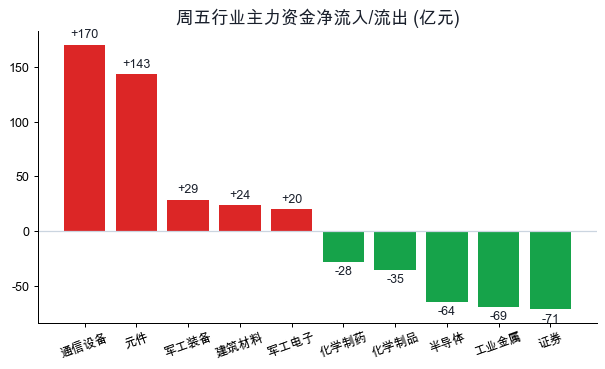
流出方向:证券净流出约71亿元(板块平均跌3.61%),工业金属约69亿元(平均跌4.05%,江西铜业跌7.78%、洛阳钼业、铜陵有色跌幅居前),半导体约64亿元,化学制品、化学制药、软件开发、农化制品各流出约28亿元。此前强势的贵金属也随白银价格大幅波动而退潮。
北向资金当日实时净流入金额公开数据已停止披露,本文标注【未取到】,不做估算。
今日推演:低开概率大,开盘半小时定强弱
综合外围与A股自身节奏,今日A股低开概率较大,参考今晨日经、KOSPI与美股期货跌幅,上证开盘承压幅度可能在0.5%至1.2%区间,但周五午后已经验证过一次"恐慌后有承接",连续两日涨跌比低于0.25在历史上也属于小概率的极端区间,不宜在低开时盲目割肉。
多空各有底牌。多方:周五美股服务器硬件链大涨、费城半导体收涨1.81%;加息预期已被市场较充分定价,多家内资券商周末观点认为周四议息落地后A股胜率与赔率提升;周五午后V形回升显示3850至3900区间有承接资金;新易盛周末业绩说明会确认800G已是出货主力、1.6T下半年放量加快,AI景气有基本面支撑;油价跳升给油气、油运提供新的事件驱动方向。空方:AI"放缓研发"言论正冲击今早全球芯片股,A股周五最强的通信、元件开盘将直接承压,抱团方向一旦补跌会压制指数;超级央行周落地前资金倾向收缩;铜陵有色约132亿元、中瓷电子约131亿元限售股今日上市,资源与电子情绪双重承压;金安国纪、超声电子周末双双澄清"英伟达供应链"传闻不实,今日可能闷杀并影响元件、PCB板块情绪。
路径上重点看开盘半小时:若低开后光模块、元件龙头快速收回失地,同时油气、红利方向扛旗,有望重演周五的探底回升;若低开后龙头持续在均价线下方运行、跌停家数快速扩散,则控制仓位、等待周四凌晨议息靴子落地。今日下午3时国新办将就"中小企业回款难治理"举行政策吹风会,央行、证监会等多部门参加,关注盘中政策表述对市场情绪的边际影响。
关注板块与风险(红绿灯)
【绿灯·关注】油气开采与油运:布油突破108美元,沙特管道关停叠加霍尔木兹会议推迟,中国进口VLCC运价指数单周上涨18.8%,事件驱动与运价数据共振。
【绿灯·关注】光模块/CPO龙头:周五资金抱团最深、业绩指引最实的方向,若被外围情绪错杀低开,是观察强弱转换的核心窗口;只做龙头、只做右侧。
【绿灯·关注】电子布/MLCC与红利电力:电子布9月涨价已落地(厚布上调约15%、薄布约20%),MLCC有供给收缩逻辑;水电、银行类红利在央行周适合作为防守底仓。
【红灯·风险】高位连板情绪股:瑞尔特5日累计涨幅约44%,鼎信通讯3板烂板,接力性价比低;金安国纪、超声电子澄清传闻后需规避;3板以上高位票今日只卖不买。
【红灯·风险】解禁与弱势流出方向:铜陵有色、中瓷电子今日大额解禁;证券、工业金属周五资金流出居前,趋势走坏前不抄底。
【黄灯·观察】周四凌晨美联储决议与周五日本央行决议;今晚美股对AI"放缓"言论的消化程度;下午3时政策吹风会表述。
当天机会标的
以下标的全部来自周五真实成交与资金数据的交叉核对,按"消息催化+资金流入+位置不高"至少占两条筛选,均附带严格的触发与失效条件,不满足条件则放弃。
| 标的 | 板块 | 逻辑 | 关注区间/触发 | 失效条件 |
|---|---|---|---|---|
| 中国海油(600938) | 油气开采 | 布油今早破108美元,沙特管道关停、霍尔木兹会议推迟双重催化;周五主力净流入约1.4亿元,5日仅涨1.5%、位置低(低吸/半路) | 高开3%以内(约34.0-34.9元)看竞价量能,回踩34.0-34.3元缩量企稳可低吸;高开超4%不追 | 低开跌破33.5元且10点前收不回,或油价冲高回落 |
| 中际旭创(300308) | 通信设备/CPO | 周五主力净流入61.6亿元居两市第一、近5日累计超百亿;新易盛业绩会验证800G主力、1.6T放量加速;今晨海外芯片大跌是压力测试(右侧低吸) | 低开3%以内(约898-910元)且9:30后重新站上910元再考虑,不提前挂单 | 低开低走跌破891元(周五最低),或新易盛低开超4%带崩板块 |
| 风华高科(000636) | 元件/MLCC | 周五首板封单5.74亿元为全场最大且零开板,元件9股涨停形成板块效应;近10日仅涨约1%位置不高(打板/排板,小仓试错) | 高开3%以内、竞价封单3亿元以上可排板;5日已涨15.7%有获利盘,仓位减半 | 低开直接放弃;炸板后3分钟内不回封离场;收盘跌破53.7元 |
| 中国巨石(600176) | 玻璃玻纤/电子布 | 电子布9月涨价落地,周五成交113.6亿元天量、主力净流入约11亿元,收盘接近日内高点;近10日涨3.4%位置不高(低吸) | 43.3-44.0元区间企稳承接可低吸,放量突破45元可小幅加仓 | 跌破42.3元(周五深V起点附近)止损 |
| 长江电力(600900) | 水电/红利 | 超级央行周与连续恐慌日的防守底仓,近5日几乎零涨幅,周五主力净流入约4.4亿元、逆势收红(低吸,防守仓) | 28.2-28.5元低吸,作为组合对冲 | 跌破27.95元(周五低点) |
仓位建议:总仓位控制在2至3成,单票不超过1成,打板试错不超过半成;若开盘半小时上证跌破周五盘中低点且无法收回,放弃全部低吸计划,空仓等待议息落地。今晚起外围波动加大,宁可错过,不可做错。
风险提示:本文所列标的仅为盘面数据推演,不构成任何投资建议,据此操作风险自担。
数据来源:东方财富、新浪财经等公开行情数据,以及交易所公开披露的涨停板信息。