A股早盘前瞻 09-15 费半重挫近6% 低开防御为主
作者:机器人老王 · 发布时间:2026-09-15 08:49 · 阅读 33
周五美股费城半导体指数重挫5.86%,AI硬件交易退潮叠加美债利率破5%,今日A股科技方向低开压力较大;但A50夜盘持平、今晨日韩未跟跌,周五内资已在高低切、材料医药吸金,指数低开后不必恐慌,防御为主,等10点经济数据定方向。
一、外围小结:费半重挫,硬件退潮、软件逆势
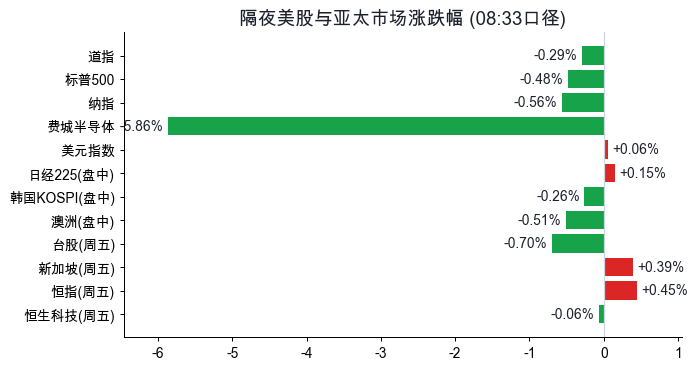
美股(周五收盘):道琼斯52421.20点(-0.29%)、标普500 7619.98点(-0.48%)、纳斯达克26186.41点(-0.56%),费城半导体指数11131.28点(-5.86%),创7月1日以来最大单日跌幅。
这一轮杀跌的核心是AI硬件交易退潮,并非指数级风险:
- 光通信与AI硬件链集体重挫:康宁-13.69%、泰瑞达-13.30%、Coherent-12.73%、Astera Labs-11.75%、慧与-10.76%、思佳讯-10.24%、Lumentum-7.72%、应用光电-8.20%、Ciena-7.33%;阿斯麦约-6.8%、应用材料约-7%、美光约-7.3%、英特尔约-7.1%、AMD约-6.4%、英伟达约-4%、台积电ADR约-3.4%。
- 触发因素:市场对AI资本开支与客户集中度的担忧集中发酵(英伟达前三大客户收入占比升至44%、前五客户应收占比升至70%),叠加美国银行CEO称三季度交易收入同比"相对持平"拖累银行股(美银-5.7%),10年期美债收益率自2023年以来首次突破5%。
- 结构明显分化:软件与互联网巨头逆势收涨,谷歌+3.08%、Meta+2.73%、微软+2.03%、苹果+0.26%。资金从"卖铲子"的硬件切向应用,与A股上周五"元件材料强、光模块弱"的高低切方向一致。
加息预期:CME计价美联储9月加息25个基点的概率已升至92.4%,高盛、摩根大通、花旗均转向预计美东9月16日(北京时间周三凌晨)宣布加息,小摩并预计12月再加一次。本周是超级央行周,美联储、英国央行、日本央行接力登场;日本10年期国债收益率今晨升至3.005%。
美元与汇率:美元指数99.54(+0.06%)基本持平;在岸人民币6.7085、离岸6.7095,汇率稳定。
大宗商品:中东局势再升级——伊朗周末再以无人机袭击一艘停泊在阿曼沿岸的巴拿马籍油轮,霍尔木兹海峡77艘船只被列入通行限制名单,沙特东西输油管道遇袭后仍处停运状态。WTI周五收101.39美元(+1.34%)、布油收105.68美元(+1.02%),今晨亚盘续涨,布油一度突破107美元、WTI站上102美元;国内原油期货周五盘中历史首次升破900元/桶,夜盘收涨5.80%报821.5元。贵金属承压:现货黄金失守4290美元(约-1.4%)、白银跌约3%失守63美元;夜盘沪铜-1.17%、沪锡-2.22%。
今晨亚太(08:33盘中口径):日经225报63590点(+0.15%,低开-0.48%后翻红)、韩国KOSPI报6666.89点(-0.26%,开盘-0.4%)、澳洲标普200(-0.51%)。值得注意的是,尽管周五费半重挫,韩国芯片股今晨并未跟崩,软银在昨日重挫11%后今晨反弹约6.5%。台湾、新加坡、港股要到9点后才开盘,上周五收盘分别为:台股-0.70%、新加坡+0.39%、恒生指数+0.45%、恒生科技-0.06%。
先行指标:富时A50期指夜盘收报14451点(+0.01%,基本持平);恒生指数期货夜盘收涨0.64%、高水约115点;纳斯达克中国金龙指数+0.45%。贝莱德今晨将新兴市场股票评级重新上调至"超配",理由是AI资源稀缺、盈利增长与估值低廉。
二、A股周五收盘:指数小阴,个股红盘,地量见年内次低
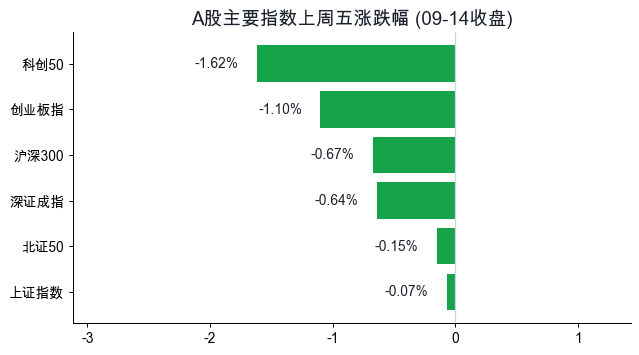
- 上证指数3885.33(-0.07%)、深证成指13384.57(-0.64%)、创业板指3285.58(-1.10%)、沪深300 4480.08(-0.67%)、科创50 1528.27(-1.62%)、北证50 1021.90(-0.15%)。
- 两市成交约1.63万亿(沪市7793亿、深市8499亿),全市场约1.64万亿,较周四缩量约3400亿,为年内次低水平。
- 个股上涨2947家、下跌2095家,涨跌比约1.41,涨幅中位数+0.27%;涨超5%的297家、跌超5%的81家。典型的"指数绿、个股红":权重硬件拖累指数,场内资金转向高低切。
- 涨停55家、跌停19家(其中非ST约17家),盘中触及涨停后开板的30家、炸板率约35%;全市场主力资金净流入约670亿元。
跌停名单几乎是前期高位股的集中退潮:龙版传媒、亚盛集团、瑞尔特(天地板)、集泰股份、远望谷等。开板个股里还有宁波海运、南京港——油价大涨当天油运股冲板被炸,弱市里"利好高开兑现"的前科,今天追油气链前要先看这条。
三、资金去向:材料、医药、电池吸金,光模块硬件失血
周五主力资金的选择非常明确,与周五晚美股的方向几乎同构。
【净流入居前】
- 元件 +151亿:板块均涨+3.44%、成交1376亿、6只涨停,全天最强主线,被动元件与电子材料涨价、扩产逻辑;
- 通用设备 +78亿:培育钻石方向,黄河旋风涨停但开板8次、四方达+7.25%;
- 电子化学品 +58亿:国瓷材料+4.83%、主力净流入约17亿,天通股份零开板涨停;
- 医疗服务 +58亿:板块均涨+4.05%,宽度与强度全场第一,药明康德+5.04%、主力净流入约15亿;
- 电池 +54亿:宁德时代+2.0%、主力净流入约7亿;
- 化学制药+49亿、银行+37亿、电力+37亿,防守与低位权重搭台。
【净流出居前】
- 通信设备 -76亿:中际旭创-5.72%、单日主力净流出约47亿、成交239亿居两市第一,新易盛-4.99%、亨通光电-3.13%;
- 军工装备 -46亿:板块均跌-2.45%;
- 工业金属-11亿、农化制品-11亿;
- 半导体 -10亿:成交1648亿天量,长鑫科技-3.95%、主力净流出约25亿,兆易创新、东山精密、立讯精密均跌4%上下。
简单概括:硬件(光模块、半导体设备、消费电子)中外同步杀,材料(元件、电子化学品)、医药、电池同向抱团,资金并没有离场,而是在换仓。
南向资金周五净买入约44.7亿港元;北向资金当日实时净流入公开渠道已停止披露,本文标注【未取到】。

四、连板梯队:空间压到4板,高标负反馈延续
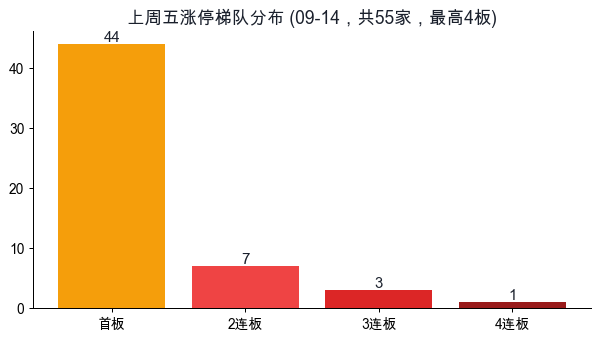
- 4连板:闽东电力(电力,开板2次、换手12.3%、封单约0.9亿),当前空间板;
- 3连板:超声电子(元件,零开板、封单2.63亿,6天4板)、中新赛克(一字零开板、封单2.5亿)、凯盛新能(开板5次的烂板);
- 2连板7只,首板44只。
- 首板封单最厚:山子高科4.54亿(一字、零开板、换手仅2.9%,全场最大封单)、天通股份3.18亿、中京电子1.96亿(换手25.5%)。
- 晋级率:周五首板进2板7/33、约21%,接力情绪一般;前高标连续跌停,4板以上接力仍属高危区。
五、今日推演:低开难免,先抑后扬看十点数据
【看空一侧】
- 费半-5.86%、美股光通信龙头普遍跌7%-14%,今日A股光模块、半导体设备、AI服务器、消费电子低开基本没有悬念;10年期美债破5%、9月加息概率92.4%,全球成长股估值阶段性承压。
- 周五全市场1.64万亿地量,说明超级央行周落地前资金主动收缩;高标负反馈尚未结束。
- 黄金、铜夜盘走弱,资源股也难提供指数支撑。
【看多一侧】
- 恐慌集中在美股AI硬件的拥挤交易,三大指数本身只跌0.3%-0.6%;A50夜盘持平、恒指夜期高水、中概金龙逆势收涨,今晨日韩低开后企稳、KOSPI仅跌0.26%,外围没有形成系统性踩踏。
- A股硬件周五已提前大跌(中际旭创-5.72%、科创50-1.62%),部分风险已释放;当日主力资金净流入约670亿、涨跌比1.41,是调仓而非出逃。
- 国产产业催化按自己的节奏落地:电子布涨价(今晨证券日报报道,G75电子纱价格继续走高,AI服务器PCB层数提升带动单台电子布用量);创新药出海年内对外授权突破1200亿美元、同比+36%;广汽集团周五晚公告与一汽股份签署意向协议、筹划发行股份购买整车合资公司股权构成重大资产重组,A股停牌不超过10个交易日,一汽股份将成为第二大战略股东——汽车整合链周五已有山子高科、众泰汽车抢先手。
- 今天09:30公布70城房价,10:00公布8月社会消费品零售、工业增加值、固定资产投资、房地产开发投资并举行国新办新闻发布会,国内数据与政策表态是今天最大的内生变量。
【综合判断】低开概率大,但低开即末日的概率不高,更可能走"科技硬件低开释放、指数宽幅震荡、资金继续向材料、医药、低位权重切换"的先抑后扬结构。真正的方向选择要等周三凌晨美联储决议,今日量能大概率继续低迷。操作上:不在开盘恐慌割肉已经连续大跌的硬件,反弹无量也不追;新开仓严格控制在2-3成,等9:45-10:00竞价情绪与经济数据落地后再动。
六、红绿灯:关注板块与风险
【红灯·规避】
- 光模块/CPO/光通信:康宁-13.7%、Coherent-12.7%直接映射,旭创、新易盛周五已先跌,情绪尚未出清,不接飞刀;
- 半导体设备/存储/AI服务器/消费电子:阿斯麦、应用材料、美光、慧与大跌映射,长鑫科技、兆易创新、工业富联、立讯精密链回避;
- 贵金属:金银夜盘续跌,黄金股短线承压;
- 4板以上高位连板与前高标A杀链(龙版传媒、亚盛集团、瑞尔特一类),接力风险继续释放。
【黄灯·触发再做】
- 油运、油气:油价续涨且霍尔木兹局势升级,但周五宁波海运、南京港冲板被炸,弱市里高开多为兑现点;竞价高开5%以上不追,仅在板块出现零开板硬板时小仓试探;
- 工业金属/铜:夜盘沪铜-1.17%,观望为主;
- 培育钻石:黄河旋风开板8次的烂板,情绪属性重,不追高。
【绿灯·关注】
- 电子布/覆铜板/被动元件材料:涨价是独立产业逻辑,若被科技情绪拖累低开,反而是核心票的低吸窗口;
- CRO/创新药:出海数据+防御属性+周五最强板块宽度,加息恐慌日的资金避风港;
- 电池/硅碳负极:荣耀周末发布新一代青海湖刀片电池(1000Wh/L、40%硅含量、11000mAh),板块周五已先行回流;
- 汽车整合链:广汽与一汽重组消息周末发酵,关注零部件情绪标的的1进2机会;
- 银行、电力:周五分别净流入约37亿,是指数防守端。
七、当天机会标的
原则:3-5只、宁缺毋滥;今日只在低开企稳或换手确认后参与,总仓位2-3成,低吸为主、打板为辅。
| 标的 | 板块 | 逻辑 | 关注区间/触发 | 失效条件 |
|---|---|---|---|---|
| 药明康德(603259) | CRO/医疗服务 | 周五+5.04%收158.86,主力净流入约15亿;CRO板块均涨4.05%、宽度全场第一;创新药出海年内破1200亿美元(+36%),外围避险日资金偏好防御 | 低吸155-158(贴近周五均价156元附近);高开超3%不追 | 跌破152离场;港股药明系走弱则逻辑动摇 |
| 国瓷材料(300285) | 电子化学品/元件材料 | 周五+4.83%收65.80,主力净流入约16.7亿居前;电子布、被动元件涨价扩散,10日维度仍约-6%,位置不高 | 低吸64.5-66;若随科技情绪低开至63附近且分时企稳可分批 | 跌破63.5放弃;元件材料竞价集体低开超4%且无承接则不做 |
| 中国巨石(600176) | 玻璃玻纤/电子布 | 今晨证券日报再报电子布涨价(G75电子纱继续走高、AI服务器PCB层数提升带动用量),周五成交111.6亿天量、主力净流入约9亿、5日累计约14亿,收45.29站上均价44.95 | 低吸44.3-45.0;放量突破46.2(周五高点)可半路跟随 | 跌破43.8离场;涨价概念高开低走、量能萎缩则走 |
| 宁德时代(300750) | 电池 | 荣耀周末发布新一代刀片电池催化硅碳负极情绪;电池板块周五净流入54亿,宁德净流入约7亿,10日维度约-7%,低位权重防守性好 | 低吸333-337;或重新站上339(周五均价)右侧确认 | 跌破330离场;创业板低开超1.5%则等午后 |
| 山子高科(000981) | 汽车零部件/重组 | 周五零开板一字首板,封单4.54亿全场最大;广汽与一汽筹划重大资产重组停牌周末发酵,众泰汽车2连板带动汽车线情绪 | 打板(1进2):高开3%-6%且竞价封单仍厚,小仓排板 | 低开、高开超7%、或开盘3分钟不回封即放弃;低价情绪票,严格小仓位 |
集合竞价重点观察:
- 中际旭创、新易盛、长鑫科技、工业富联的低开幅度——若普遍低开5%以上,创业板情绪承压,上面低吸单全部推迟到9:45以后;
- 竞价红盘家数与涨停家数——红盘不足1000家、涨停不足10家属弱势,只看不做;
- 中国巨石、国瓷材料竞价高开1%-3%为健康,高开5%以上防利好兑现;
- 油气油运链高开幅度,高开过多按"利好兑现"处理;
- 10:00经济数据与发布会措辞,再决定下午是否加仓。
数据来源
东方财富、新浪财经等公开行情数据(截至周一08:33;日韩澳为今晨盘中实时值,台湾、新加坡、港股为上周五收盘值);盘面资金与个股数据为周五收盘公开行情口径整理。北向资金当日实时数据公开渠道已停止披露,如实标注【未取到】。
本文所列标的仅为盘面数据推演,不构成任何投资建议,据此操作风险自担。