A股周复盘 09-14~09-18 · 科创50周涨6.4% 存储封测全线逼空
作者:机器人老王 · 发布时间:2026-09-18 16:27 · 阅读 46
本周A股走出一个完整的「冰点-逼空-轮动-再加速」循环:周一、周二连续两天1.6万亿出头的地量,周二全市场跌停家数罕见超过涨停,情绪打到冰点;周三在科技主线带动下放量大反包,周五更以2.09万亿放量长阳收官,半导体单周上涨超11%。但热闹背后,指数分化极大——科创50周涨6.39%,沪深300几乎原地踏步,市场的钱高度集中在硬科技一条线。下周只有4个交易日(9月25日中秋节休市),且月末叠加国庆长假临近,节奏会比本周更讲究。
一、宏观与外围:超级央行周落幕,加息压不住科技股
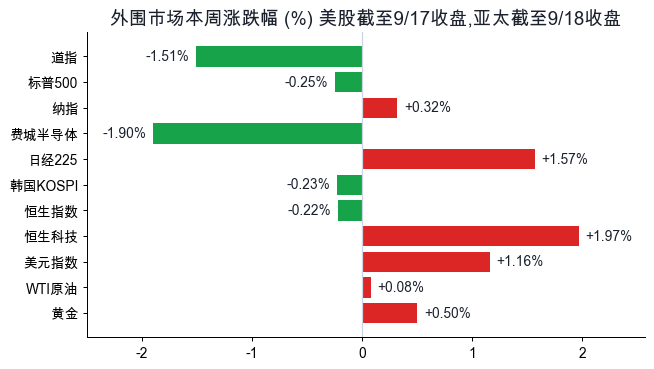
先说明口径:美股周五夜间尚未开盘,美股数据为上周四(9月11日)收盘到本周四(9月17日)收盘的周度变化,亚太市场为周五(9月18日)收盘口径。数据来自新浪财经、东方财富与Yahoo Finance公开行情。
美股:先杀后涨,指数小跌、芯片深V。 全周道指累计下跌1.51%,标普500微跌0.25%,纳指微涨0.32%,费城半导体指数下跌1.90%。节奏非常戏剧化:上周五夜盘费半刚因AI硬件交易退潮暴跌5.86%,本周前半周继续承压,周三凌晨美联储加息靴子落地当天道指还大跌1.21%;但费半当天就逆势翻红,周四更是大涨3.14%,美光涨超5%、英特尔涨4.45%、ARM涨近7%,光通信链条集体反弹,几乎把周一的坑填了回来。市场用走势表明:加息归加息,AI景气归景气。
央行三家接力,全部靴子落地:
- 美联储周四(9月17日)凌晨宣布加息25个基点,联邦基金利率升至3.75%-4.00%区间,为2023年7月以来首次加息,12名票委一致通过。新主席沃什表态偏鹰,称「通胀太高、持续太久」,并放弃前瞻指引;点阵图显示年内仍有加息预期。但发布会只开了约30分钟、为2011年以来最短,市场理解为「鹰派但已被充分定价」,美债收益率不升反降。
- 英国央行周四晚间维持利率3.75%不变,但9名委员中有3人投票支持加息至4%,同时警告若中东冲突推升通胀仍可能加息,并宣布暂停长期国债出售。
- 日本央行周五午间宣布加息25个基点至1.25%,为三个月内第二次加息,但投票结果为7比2、行长植田和男表态审慎,市场按「加息但不更鹰」交易,日元不升反贬至157附近,日经指数周五收涨1.38%。
其他外围资产: 美元指数全周上涨约1.16%至100上方,是风险资产的主要压制项;10年期美债收益率在4.94%附近(周四收盘口径,周五现金市场尚未交易);WTI原油几乎收平(约+0.08%),但周内大起大落——周一中东局势紧张时国内原油期货一度涨超11%,周五随着沙特提升霍尔木兹海峡出口、战事缓和预期升温,亚洲时段油价一度跌破96美元,国内原油期货主力合约周五暴跌9.57%;COMEX黄金周涨约0.50%,周五加息冲击消化后现货黄金反弹至约4393美元。
亚太股市: 日经225全周上涨1.57%;韩国KOSPI微跌0.23%,但周五单日大涨2.68%,SK海力士涨超6%、三星电子涨超3%;港股恒指全周微跌0.22%,周五收市报24750.78点、日涨0.60%,恒生科技指数全周上涨1.97%、周五大涨2.20%,医药与科技权重贡献最大。台湾加权指数周五收盘数据本次未取到(截至周四收盘日涨0.96%),不做估算。
二、A股大盘:指数分化的一周,科创50一骑绝尘
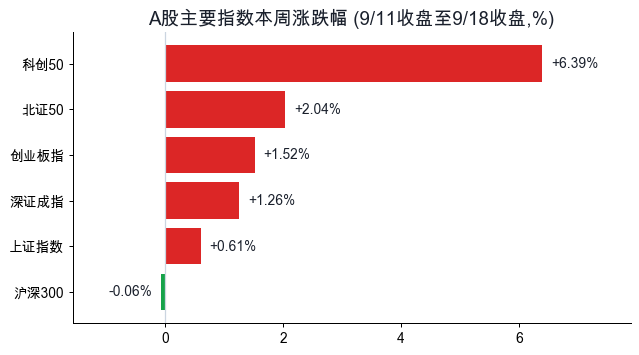
| 指数 | 上周五收盘 | 本周五收盘 | 周涨跌幅 | 周振幅 |
|---|---|---|---|---|
| 上证指数 | 3888.11 | 3911.87 | +0.61% | 约1.98% |
| 深证成指 | 13471.26 | 13640.87 | +1.26% | 约3.74% |
| 创业板指 | 3322.04 | 3372.68 | +1.52% | 约5.15% |
| 科创50 | 1553.39 | 1652.63 | +6.39% | 约9.94% |
| 北证50 | 1023.46 | 1044.34 | +2.04% | 未取到 |
| 沪深300 | 4510.16 | 4507.39 | -0.06% | 未取到 |
周振幅按周内最高、最低点相对上周五收盘估算。指数层面的信号非常清楚:钱全部涌向科技弹性品种(科创50、创业板),沪深300一周白忙,大盘价值与科技成长的劈叉是本周最重要的结构特征。
逐日点位与多空节奏:
| 日期 | 上证收盘 | 当日 | 深成指当日 | 创业板当日 | 科创50当日 | 全市场成交额 |
|---|---|---|---|---|---|---|
| 周一 9/14 | 3885.33 | -0.07% | -0.64% | -1.10% | -1.62% | 约1.64万亿 |
| 周二 9/15 | 3864.28 | -0.54% | -0.72% | -1.15% | +1.55% | 约1.63万亿 |
| 周三 9/16 | 3891.60 | +0.71% | +1.26% | +1.96% | +4.14% | 约1.85万亿 |
| 周四 9/17 | 3875.60 | -0.41% | -0.33% | -0.40% | -0.61% | 约1.84万亿 |
| 周五 9/18 | 3911.87 | +0.94% | +1.72% | +2.25% | +2.89% | 约2.09万亿 |
节奏解读:
- 周一:缩量高低切。 指数微跌但个股涨多跌少,资金从光模块权重撤出、切向电子材料和医药,全市场约1.64万亿为年内次低地量。
- 周二:情绪冰点。 成交额1.63万亿追平年内最低,全市场超4100只个股下跌,跌停34家、罕见超过涨停,宁德时代大跌5.9%创一年新低;但科创50逆势收红,半导体开始首日回流,为周三反包埋下伏笔。
- 周三:放量逼空反包。 加息前最后一个交易日,资金提前动手,半导体、CPO、PCB全线爆发,科创50大涨4.14%,成交放大到1.85万亿,全市场超3900只上涨。
- 周四:加息落地后的高低切。 指数小跌、个股分化,昨天最强的元件(PCB)变成失血最多的方向,资金切向汽车、面板、医药、粮食,涨停家数腰斩,典型的轮动而非退潮。
- 周五:日央行靴子平稳+外围科技股大涨映射,放量长阳。 早盘高开高走,存储、封测、设备全线逼空,午后无回落,全市场成交约2.09万亿、较上日放量约2564亿;收盘上涨约4027家、下跌1101家,中位数涨幅约1.5%,非ST个股零跌停。
全周五个交易日全市场合计成交约9.05万亿,日均约1.81万亿;上周五个交易日合计约9.37万亿(同口径估算),本周环比缩量约3%,但增量资金在周五明显回流。
三、板块与概念:半导体一条主线,医药是第二主角
申万一级行业周度表现
周涨幅前五:
| 行业 | 周涨跌幅 | 一句话逻辑 |
|---|---|---|
| 半导体 | +11.26% | 存储涨价+国产规划+外围映射,资金五日累计净流入断层第一 |
| 医疗服务 | +9.62% | CRO与创新药连续吸金,周初即启动、贯穿全周 |
| 通用设备 | +7.39% | 培育钻石/金刚石散热概念周初领涨,周五随科技扩散 |
| 光学光电子 | +6.62% | 面板、折叠屏周四周五接棒,京东方A周涨超10% |
| 元件 | +6.11% | 周初MLCC/PCB最强,周中后资金大幅获利了结(见资金章) |
周跌幅前五: 酒店餐饮(-5.18%)、种植业(-5.05%)、旅游及景区(-4.89%)、渔业(-4.15%)、养殖业(-2.79%)——前期防御类的农业链、消费链全周持续出清,周二旅游酒店单日平均下跌超5%。
概念板块:剔除「昨日涨停」这类统计型指数后,本周最强与最弱
最强概念前五:
| 概念 | 周涨跌幅 | 代表个股(周涨幅) |
|---|---|---|
| CRO | +10.39% | 近岸蛋白(+54.6%)、万邦医药(+36.0%)、成都先导(+31.3%) |
| 第四代半导体 | +10.23% | 东微半导(+25.0%)、南大光电(+9.6%) |
| 先进封装 | +9.50% | 托伦斯(+29.2%)、微导纳米(+22.3%)、华天科技(周五涨停) |
| 高带宽内存(HBM) | +9.23% | 中科飞测(+26.2%)、拓荆科技(+15.7%)、飞凯材料(+16.9%) |
| 存储芯片 | +8.79% | 先导基电(+27.2%)、有研硅(+25.1%)、兆易创新、澜起科技 |
光刻机(+9.03%)、半导体概念(+7.67%)、MLCC(+7.33%)紧随其后,科技内部是「存储-封测-设备-材料」整条链条一起涨,不是单点题材。
最弱概念前五: 旅游酒店(-4.36%,云南旅游周跌19.5%、桂林旅游跌15.3%)、猪肉(-3.87%)、代糖(-3.55%)、生态农业(-3.07%)、粮食概念(-3.00%,新农开发周跌18.9%)。
轮动逻辑梳理: 周一启动的是MLCC/电子材料+创新药(村田扩产消息与医药政策预期);周二半导体在产业规划与存储涨价消息催化下首次大额回流,风电逆势抱团;周三演变成算力硬件全线逼空(半导体+CPO+PCB);周四资金从元件撤出做汽车零部件、面板、医药、粮食的首板轮动;周五外围费半大涨叠加产业消息,资金重新聚焦并升级到弹性最大的存储、封测、设备方向。一周内主线没有离开「硬科技+医药」,但硬件内部的子方向每天在快速切换,追高当日最强分支的体验并不好。
四、资金面:主力全周小幅净流出,资金在内部极致搬家
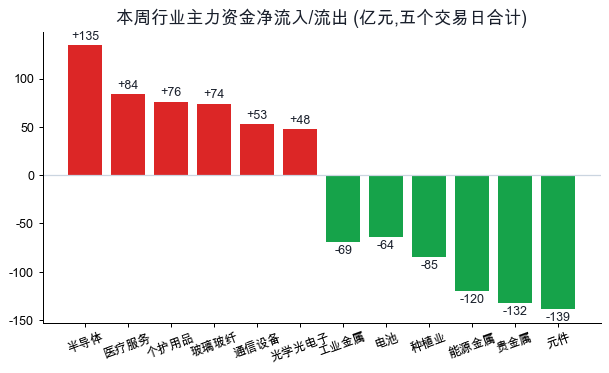
- 行业资金(五个交易日累计,大单口径): 净流入前五为半导体(约+135亿)、医疗服务(约+84亿)、个护用品(约+76亿)、玻璃玻纤(约+74亿)、通信设备(约+53亿);净流出前五为元件(约-139亿)、贵金属(约-132亿)、能源金属(约-120亿)、种植业(约-85亿)、工业金属(约-69亿)。89个主要行业主力资金全周合计仍为小幅净流出(约-391亿),说明本周不是增量全面牛市,而是存量资金的高强度换仓。
- 一个必须点出的背离: 元件行业周涨6.11%,资金却净流出约139亿居首——周初大涨靠情绪和封板,周中后PCB/覆铜板连续两天大幅失血(生益科技、华正新材、沪电股份等),指数还涨是因为低位补涨股在撑。这类「价涨钱走」的方向,下周要防止补跌。
- 全市场大单资金逐日: 周一净流入约670亿;周二转为净流出约166亿;周三逼空日净流入约1970亿;周四高低切日净流入收窄到约230亿;周五尾盘快照口径净流入约480亿(周五为尾盘快照口径,与前四日收盘汇总口径可能存在小幅差异)。
- 两融: 融资余额从9月11日的约26026亿升至9月17日的约26099亿,全周增加约73亿(周五数据尚未披露)。周一融资净偿还约49亿、周二净买入约6亿、周三净买入约93亿、周四净买入约23亿——杠杆资金正是周三反包当天大举进场,周四转为观望,情绪节奏与盘面一致。
- 北向资金: 当日实时净流入金额公开渠道已停止披露,本周数据【未取到】,本文不做估算。
- 个股资金: 周度大单净流入居前为京东方A(约+91亿,周涨10.7%)、亨通光电(约+52亿)、寒武纪(约+45亿)、沐曦股份(约+45亿)、天孚通信(约+43亿)、澜起科技(约+40亿)、华天科技(约+38亿)、北方华创(约+38亿)、中际旭创(约+36亿);净流出方面,宁德时代约-78亿(周跌8.0%)、长鑫科技约-35亿、远东股份约-25亿(周跌15.5%)。
- 下周解禁: 全周约42家公司合计约176.5亿元限售股解禁,周一约100.3亿压力最大,周二约23.0亿,周三约52.8亿,周四约0.4亿;周五为中秋休市。整体规模对全市场扰动有限,但个股层面需逐一甄别。
五、新闻与政策:产业催化密度罕见的一周
以下消息均来自本周公开报道,注明日期与来源(新浪财经、东方财富转载的新华社、财联社、路透社等):
国内政策与数据:
- 9月15日,工信部、发改委印发电子信息制造业「十五五」规划,明确攻关人工智能芯片、高端存储、存算一体与集成电路全链条——这是周二半导体逆势回流的直接催化。
- 9月18日,工信部等十部门发布医药工业相关「十五五」发展规划,创新药、CRO方向周五继续走强。
- 9月18日国新办发布会消息,第140届广交会将于10月15日至11月4日在广州分三期举办。
- 9月17日消息,八部门印发的《金融产品网络营销管理办法》将于9月30日起实施。
- 9月17日,中央外办主任王毅与美国国务卿鲁比奥通话,市场继续关注中方高层秋季访美的预期窗口。
海外宏观:
- 美联储9月17日凌晨加息25个基点至3.75%-4.00%(12票一致,点阵图偏鹰、放弃前瞻指引);英国央行9月17日晚维持3.75%(3票主张加息);日本央行9月18日加息至1.25%(7比2,表态不鹰)。花旗最新预计日本央行后续将在2026年12月、2027年3月、7月各加息一次。
- 地缘方面:特朗普称中东战事「很快会结束」,沙特阿美将9-10月经霍尔木兹海峡出口提升至每月6000万桶,油价周五大跌;第81届联合国大会一般性辩论将于9月22日开幕,伊朗总统预计9月23日发表讲话(美方已同意其参会但限制代表团规模);共同社9月18日报道,日本首相高市早苗与特朗普的会晤定于9月22日举行;美方还计划最早下周安排特朗普与委内瑞拉临时总统会晤;美墨贸易第四轮正式会谈定于9月28-29日举行。
- 欧盟方面呼吁中国将混合动力汽车对欧出口份额限制在15%以内,中国外交部9月18日回应称中欧经贸问题应通过对话协商解决。
产业催化(与盘面直接相关):
- 存储链:9月15日消息称苹果已接受三星2027年一季度存储报价,DRAM、NAND较本季度上涨30%-40%;英特尔CEO公开表示明年内存短缺将加剧、部分内存价格已上涨五至七倍;9月18日路透社报道长鑫存储准备进入NAND闪存市场,SK海力士也在评估美国新建NAND产能。
- AI算力:9月16日英伟达宣布Vera Rubin全面投产,黄仁勋称预计未来一年芯片销量翻番;韩国斗山9月17日宣布投资9700亿韩元扩产AI芯片用覆铜板(其中含中国新厂);台积电确认重返台湾龙潭建设1.4纳米工厂、投资超1万亿新台币;软银旗下Arm将保证金贷款额度增至250亿美元投向AI;9月18日消息称特斯拉AI5芯片已在三星泰勒厂试产,Optimus量产审厂团队本周到访宁波。
- 机器人与汽车:9月16日智元发布全尺寸人形机器人规模化量产商用落地案例,第九届中国机器人峰会开幕;小鹏新旗舰车型9月17日发布;广汽集团H股周一停牌、待刊发内幕消息公告,重组预期升温。
- 其他:华为全联接大会宣布昇腾960芯片提前至2027年一季度发布,灵衢昇腾950智算集群云服务将于9月30日国内商用;日本8月半导体设备出货同比增长47.4%。
六、重大事项与典型个股
周涨幅前十(剔除ST,新股单独标注):
| 个股 | 周涨幅 | 备注 |
|---|---|---|
| 博汇科技 | +84.54% | 周一到周三3连板(20厘米),本周最大牛股,视听大数据 |
| 近岸蛋白 | +54.60% | CRO/重组蛋白,医药主线龙头 |
| 华瓷股份 | +50.10% | 4连板(截至周五仍在板),陶瓷/家居 |
| 锡华科技 | +46.51% | 4连板(截至周五仍在板),风电材料 |
| 星徽股份 | +43.69% | 跨境电商/消费电子 |
| C电科思仪 | +43.58% | 本周上市新股,电子测量仪器,周五涨停 |
| 澳弘电子 | +42.30% | 5连板后周五断板,PCB |
| 闽东电力 | +40.29% | 6连板后周四断板,本周前半程空间龙头 |
| 德尔未来 | +39.78% | 家居/新材料,2连板 |
| 会稽山 | +39.11% | 黄酒,2连板 |
周跌幅前十(剔除ST): 瑞尔特(-30.50%,上周五4板、本周一「天地板」后连续杀跌)、南宁百货(-20.28%)、壶化股份(-20.18%)、云南旅游(-19.54%)、新农开发(-18.93%)、光韵达(-18.33%)、中百集团(-17.81%)、百大集团(-17.23%)、远东股份(-15.47%,周成交约280亿、主力净流出约25亿,前期电网热门股崩塌)、桂林旅游(-15.31%)。跌幅榜几乎被「前期连板高标+农业旅游消费」两类包揽,是本周亏钱效应的集中地。
周成交额前十(剔除数据异常个股): 中际旭创(约1076亿,周涨0.18%)、中国巨石(约734亿)、新易盛(约715亿,+5.32%)、宁德时代(约696亿,-7.99%)、寒武纪(约577亿,+7.33%)、长鑫科技(约570亿,-2.33%)、东山精密(约557亿)、亨通光电(约557亿,+6.47%)、生益科技(约548亿,-3.45%)、兆易创新(约539亿,+4.50%)。成交前十里科技龙头占九席,市场注意力的集中度可见一斑;旭创周成交破千亿却几乎零涨幅,说明多空在这个位置分歧巨大,它是下周CPO方向最重要的风向标。
连板高度前五(含首板、末板日期):
| 个股 | 最高连板 | 起止 | 状态 |
|---|---|---|---|
| 闽东电力 | 6连板 | 9/9首板,9/16末板 | 9/17断板(盘中一度跌停),电力 |
| 澳弘电子 | 5连板 | 9/11首板,9/17末板 | 9/18断板,PCB,后三板均为高位烂板 |
| 中新赛克 | 4连板 | 9/10首板,9/15末板 | 9/16跌停断板,计算机设备 |
| 华瓷股份 | 4连板 | 9/15首板,9/18末板 | 周五仍封住,零开板,下周一5进6 |
| 锡华科技 | 4连板 | 9/15首板,9/18末板 | 周五仍封住,风电材料,下周一5进6 |
七、连板情绪:冰点-逼空-退潮-回暖,四天走完一轮循环
| 日期 | 涨停 | 非ST跌停 | 炸板率 | 首板进2板成功率 | 情绪定性 |
|---|---|---|---|---|---|
| 周一 9/14 | 55 | 17 | 约35% | 约21%(7/33) | 退潮,高标天地板 |
| 周二 9/15 | 32 | 28 | 约43% | 约7%(3/44) | 冰点 |
| 周三 9/16 | 89 | 4 | 约11% | 约36%(9/25) | 亢奋(逼空反包) |
| 周四 9/17 | 47 | 1 | 约30% | 约6.5%(5/77) | 退潮分化,只轮动不接力 |
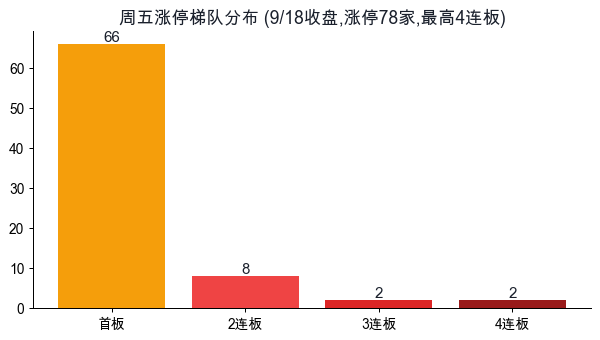
| 周五 9/18 | 78 | 0 | 约24% | 约21%(8/38) | 回暖,赚钱效应在首板与中军 |
炸板率按收盘涨停家数与盘中触及涨停后开板家数估算(东方财富涨停池、炸板池口径)。
几个关键读数:第一,周二是教科书级别的情绪冰点——地量、跌停反超涨停、首板晋级率个位数,但当天科创50已经逆势抗跌,冰点信号出现在指数最低点附近;第二,周三的亢奋由77只首板贡献,高位板反而全是烂板(6板闽东全天开板约20次),说明这轮行情从一开始就是「资金做中军、不做空间票」的性质;第三,周五78家涨停、零跌停、放量2.09万亿,情绪确认为有效回暖,但最高板只有4板且3板位置断层,连板高度始终没有打开,华瓷股份、锡华科技两只4板下周一面临5进6考验——在闽东、澳弘两个前高标断板后都大跌的背景下,高位接力依然是高危动作。
整体定性:指数层面的强修复已经确认,但投机情绪只是「健康回暖」,远没到亢奋。 这种组合下,沿主线做趋势中军的盈亏比,显著好于打高位连板。
八、下周展望:四个交易日后就是中秋休市,节奏先扬后抑的概率不小
下周重大事项日历(9/21-9/25,注意9月25日周五A股中秋休市)
| 日期 | 事件 | 影响方向 |
|---|---|---|
| 9/21 周一 | 9月LPR报价窗口(20日恰逢周日,关注顺延公布,市场预期按维持不变对待) | 【中性】 |
| 9/21 周一 | 本周限售股解禁约100.3亿,为全周高峰 | 【看空】(局部个股) |
| 9/21 周一 | 美股周五(9/18)夜间正常交易,周一A股将首次反映其方向 | 【关注】 |
| 9/22 周二 | 第81届联合国大会一般性辩论开幕;高市早苗与特朗普会晤(共同社已确认日期) | 【关注】 |
| 9/22 周二 | 华瓷股份、锡华科技4进5,连板情绪风向标 | 【关注】 |
| 9/23 周三 | 伊朗总统在联大发表讲话,中东地缘消息密集窗口;美方安排特朗普与委内瑞拉临时总统会晤 | 【关注】原油与航运 |
| 9/23 周三 | 美国8月新屋销售等数据;美联储官员进入决议后发声密集期 | 【关注】 |
| 9/24 周四 | 瑞士央行利率决议;美国8月耐用品订单、上周初请失业金人数 | 【中性偏关注】 |
| 9/24 周四 | A股中秋休市前最后一个交易日,叠加周末+中秋三天假期,尾盘或有持币避险抛压 | 【看空】(情绪面) |
| 9/25 周五 | A股、港股中秋休市;美股正常交易,夜间公布美国8月PCE物价指数 | 【风险】假期隔夜变量 |
| 下周全周 | 广汽集团停牌重组进展公告窗口;三季报业绩预告窗口临近 | 【关注】 |
| 9/28-30 | 中秋后仅交易三天即迎国庆七天长假(10/1-10/7休市),节前缩量与仓位博弈将贯穿 | 【中性偏谨慎】 |
多空三档推演
偏多情形(概率约三成): 周末无利空、美股周五夜盘企稳收涨,周一A股高开后量能继续维持在2万亿附近,半导体周五的逼空不在周一变成「高开杀」,存储、封测中军(澜起、兆易、华天、长电)高位震荡而不补跌,则资金有望向创业板、券商、低位科技扩散,上证向上挑战3950-4000点整数关。确认信号:沪市单日成交不破8500亿、涨停维持60家以上、华瓷/锡华至少有一只封住5板。
中性情形(概率约五成,基准判断): 周五长阳+周末情绪发酵后,周一高开概率大,但本周连板梯队「冲高即烂板」的教训太深,主线大概率走强势分歧——半导体内部从存储封测切向设备材料或扩散到消费电子,资金轮动到本周涨幅落后的医药、汽车机器人、面板做补涨;指数在3850-3950点区间震荡,成交回落到1.7-1.9万亿,周二、周三等待联大与外围方向,周四因假期效应缩量。这是概率最大的路径。
偏空情形(概率约两成): 触发因素包括美股周五夜间科技股回吐、美元指数继续走强、周一半导体高开低走放出长阴、华瓷/锡华4进5被核按钮引发高标负反馈,或周三前后地缘消息再起。下方先看周五跳空缺口(约3875点一带),回补后强支撑在3840点(周二冰点日低点)。周四持币过节抛压可能放大波动。
关注方向
- 【关注】半导体存储/封测/设备主线的首次分歧: 周五是全周最强的一天,也是短线最拥挤的一天,周一不追高开超5%的标的,等盘中第一次分时分歧,沿均价看中军承接;若直接集体高开杀,要等周二缩量企稳。
- 【关注】光模块/通信中军: 旭创周涨0.18%、新易盛+5.32%,相对半导体涨幅落后但资金连续流入,若科技行情延续有补涨需求;旭创千亿成交的方向选择是全市场锚点。
- 【关注】CRO/创新药: 政策(医药工业十五五规划)+全周资金连续流入+港股映射,是科技之外唯一有主线雏形的方向,回调即可跟踪。
- 【关注】汽车零部件/机器人、面板折叠屏: 周四轮动中涨停最集中、周五随大盘走强,若科技分歧,这两个方向最可能承接溢出资金。
- 【看空】PCB/覆铜板高位股、贵金属、油气油运、农业旅游链: 分别对应资金连续失血、加息压制、利好兑现传统、弱势出清,反弹优先视为减仓机会。
风险红绿灯
- 【红灯】9月25日A股休市、美股照常且当晚公布PCE:假期隔夜无法交易,周四仓位不宜太满;
- 【红灯】高位连板:两只4板下周一5进6,在前两个高标断板均大跌的背景下,不参与竞价接力;
- 【红灯】宁德时代一周跌8%、再创阶段新低,创业板权重若继续破位,会压制指数情绪;
- 【黄灯】下周仅4个交易日且国庆长假临近,后半周大概率提前缩量,打板容错率下降;
- 【黄灯】美元指数站上100、10年期美债收益率仍在4.9%上方,对成长股估值的压制没有解除;
- 【绿灯】产业趋势(存储涨价、AI资本开支、国产替代)和资金抱团方向一周内没有被破坏,每一次主线分歧回踩,仍是轮动低吸而非离场信号。
数据来源:新浪财经、东方财富、Yahoo Finance公开行情与新闻。北向资金当日实时净流入口径已停止披露,本周标注【未取到】;台湾加权指数、北证50周振幅等个别数据本次未能取到,均已如实标注。
风险提示:本文为市场数据复盘与公开信息整理,所列个股仅为盘面客观记录,不构成任何投资建议,据此操作风险自担。