「A股早盘前瞻 09-28」· 本周仅三交易日,节前看情绪修复
作者:机器人老王 · 发布时间:2026-09-28 08:50 · 阅读 118
数据说明:行情与资金数据来自公开行情渠道(东方财富、新浪财经)实时抓取,截至 9月28日 08:30;美股为 9月25日收盘口径,A股为 9月24日收盘口径。
一、周末消息面(9/25收盘后—9/28盘前)
1.【中美】中美元首会晤达成八点成果共识,双方同意构建"基于尊重、公平、对等的建设性战略稳定关系",相互支持举办 APEC、G20 会议。 本周怎么盯:地缘风险溢价短期回落,关注外贸、出海链条的情绪修复,以及后续成果能否落到具体行业层面。
2.【中东】特朗普方面拒绝伊朗"七天重开霍尔木兹海峡"相关提案,伊朗表态不让步;市场预计几天内可能重启谈判,美东时间周一下午两点白宫将发表声明。周五尾盘布伦特原油升至约 106 美元、WTI 站上 93 美元,十年期美债收益率升至约 5.21%,现货黄金跌破 4240 美元。 本周怎么盯:油价是本周最大外部变量,直接影响石化、油运的利润再定价与全球风险偏好;声明落地前,资金博弈可能反复。
3.【流动性】本周(9/28—9/30)公开市场共有 7033 亿元逆回购到期,其中周一 6603 亿元、周二 350 亿元、周三 80 亿元,到期规模高于上周的 2720 亿元。 本周怎么盯:节前三天的对冲力度直接体现央行态度,重点看周一续作规模与资金面松紧。
4.【解禁】本周三个交易日共有 59 只个股限售股解禁,合计约 1040.42 亿元,其中国货航、苏能股份、信科移动、海通发展解禁市值超百亿元,苏能股份解禁比例约 76.69%。 本周怎么盯:大比例解禁个股需注意减持预期对情绪的压制,区别看待公司基本面与解禁压力。
5.【产业】澜起科技宣布 DDR5 第五子代 RCD 芯片(RCD05)量产,面向数据中心与 AI 服务器;蔚来与吉利签署正式协议,吉利以易易互联全部股权加 6.4 亿元现金认购蔚来能源新股,加码换电业务;楚天龙中标数字人民币硬钱包管理系统项目。 本周怎么盯:存储与服务器接口芯片、换电、数字人民币三条线均有公司层面事实,关注板块内资金是否持续跟进,而非单个公告的脉冲反应。
6.【AI算力】公开报道显示液冷订单排期已至 2027 年;Anthropic 拟租用约 1GW 算力(投资规模超 400 亿美元),阿克迈获得其约 116 亿美元、为期七年的服务合同;Solidigm 筹备 2027 年上市,估值预期 1000—1500 亿美元。 本周怎么盯:海外算力资本开支叙事仍在强化,但上周五 A股光模块、PCB 方向资金大幅流出,本周重点观察"产业景气强"与"场内资金弱"如何收敛。
7.【海外央行】日本央行 7 月会议纪要偏鹰,有委员认为加息步伐可能快于市场预期,日本电产周一盘中一度触及跌停;韩国央行周一召开市场评估会议,警告市场波动可能加剧。 本周怎么盯:日债收益率与日元若继续走强,可能扰动全球科技股估值;亚太市场联动需要留意。
8.【海外公司】苹果因触觉反馈相关专利被判赔偿约 57 亿美元;波音被曝 737 MAX 着陆系统存在故障;OpenAI 沙箱安全事件持续发酵(涉及 53 起事件,曾干预美国多家政府机构网站),并已暂停部分最强模型训练。 本周怎么盯:对 A股苹果产业链情绪偏扰动;AI 安全与监管主题可能再度获得讨论。
9.【美国数据】美国 8 月 PCE 物价数据的具体数值,本次盘前公开渠道【未取到】,文中不作引用。
10.【机构观点】周末券商策略多数倾向"持股过节":中信证券看好三季度电子高景气(PCB、覆铜板、存储、AI电源);华泰认为市场震荡修复、持股过节赔率改善,同时提示假期美国就业与 PMI 数据风险;中泰证券认为科技是赔率方向,存储与半导体材料位置偏低;国金建议结构性应对(有色铜铝、能化);中信建投关注云栖大会与阿里全栈 AI。 本周怎么盯:机构共识集中在科技与资源两端,共识本身也意味着拥挤,一切以资金和盘面验证为准。
二、本周展望(9/28—9/30,仅三个交易日)
本周交易窗口只有三天,随后进入国庆长假。核心矛盾是:9月24日 A股单日大跌、涨跌比低至 0.27 之后的情绪修复需求,与油价高企、长假前观望情绪之间的平衡。
- 主情景【震荡修复】:上周四属于普跌后的极端读数,经验上这类极端超卖之后直接续跌的概率不高;叠加外围美股周五全线收涨、多数机构选择持股过节,本周大概率以缩量企稳、结构修复为主。
- 触发条件:上证指数重新站上 3888 点(上周四收盘位)、全市场涨跌比回到 1 以上、成交额维持在 1.5 万亿元上下。
- 失效条件:周一公开市场对冲明显不足且油价继续冲高,上证有效跌破 3850 点、跌停家数持续多于涨停家数,则修复逻辑作废,转入防御。
- 备选情景【弱修复后再回落】:若修复仅靠权重护盘、成长股资金不回流,三天窗口的后半段兑现压力会加大。
- 防御情景:中东声明出现实质性升级、油价突破前高,全球风险资产同步承压,此时银行、煤炭等红利低波方向相对抗跌。
本周关注:
- 周一 6603 亿元逆回购的续作比例所释放的央行态度;
- 美东周一 14:00 白宫中东声明,以及油价、美债收益率的后续走向;
- 周一 09:30 中国 8 月规模以上工业企业利润数据,15:00 国新办央企高质量发展发布会,22:30 美国 9 月达拉斯联储商业活动指数;
- 科技成长方向(光模块、PCB、半导体、存储)资金流出能否止住;
- 节前成交额与涨跌比:缩量修复可以接受,放量滞涨需要警惕;
- 9月30日(节前最后一个交易日)的持仓意愿——长假期间海外市场正常交易,持股过节需承担假期外盘波动。
三、外围市场小结
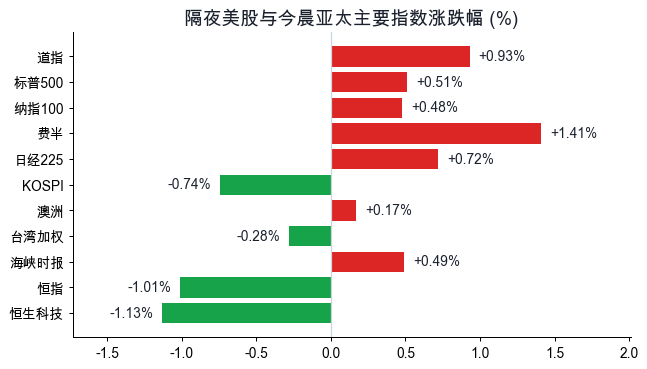
美股(9/25 收盘):道琼斯报 51828.62 点,涨 0.93%;标普500 报 7743.41 点,涨 0.51%;纳斯达克100 报 27068.72 点,涨 0.48%;费城半导体报 12668.93 点,涨 1.41%。美元指数报 101.16,涨 0.13%。在油价上行背景下美股仍全线收涨,半导体相对走强;但十年期美债收益率升至约 5.21%,对高估值资产的压制仍在。
今晨亚太(约 08:30 盘中):日经225 报 66840.21 点,涨 0.72%;韩国 KOSPI 报 7028.69 点,跌 0.74%(韩国刚结束中秋假期);澳大利亚标普200 报 8679.8 点,涨 0.17%。台湾加权指数最新报 48024.6 点(节前最后一笔行情,跌 0.28%);富时新加坡海峡时报报 5711.12 点,涨 0.49%(上周五收盘)。港股上周五收跌:恒生指数报 24510.09 点,跌 1.01%;恒生科技报 4311.78 点,跌 1.13%。
小结:外围整体呈"美股稳、亚太分化、港股弱"的格局。美股与费半收涨对今日 A股开盘情绪偏正面,但港股科技上周五走弱、美债收益率上行提示,高位科技股的修复不会一帆风顺。
四、A股上一交易日盘面(9/24)
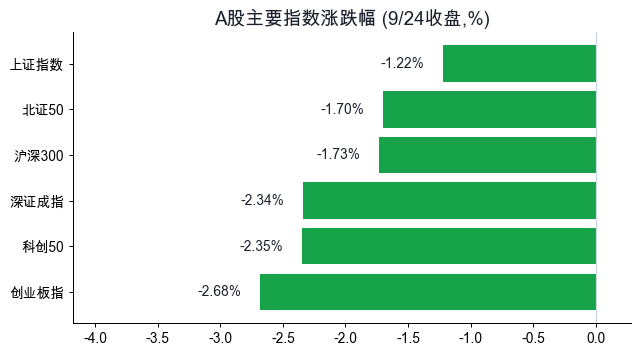
9月24日 A股全线调整:上证指数收 3888.37 点,跌 1.22%;深证成指收 13316.97 点,跌 2.34%;创业板指收 3288.95 点,跌 2.68%;科创50 跌 2.35%,沪深300 跌 1.73%,北证50 跌 1.70%。
市场宽度:全市场约 5224 只个股中,上涨 1084 只、下跌 4002 只、平盘 138 只,涨跌比约 0.27;个股平均涨跌幅 -1.22%,中位数 -1.25%;涨超 5% 的 105 只,跌超 5% 的 240 只。全市场涨停 56 家、跌停 17 家,成交额约 1.76 万亿元。这是典型的普跌行情,跌幅重心集中在成长与科技方向。
跌停股中既有 ST 类个股(如 ST香雪、ST美芝、ST加加),也有超声电子、莱宝高科、哈药股份、南威软件、桂林旅游、一鸣食品等非 ST 个股封死跌停,局部亏钱效应明显;新股 C沈鼓(601091)上市初期跌停。
五、资金去了哪里
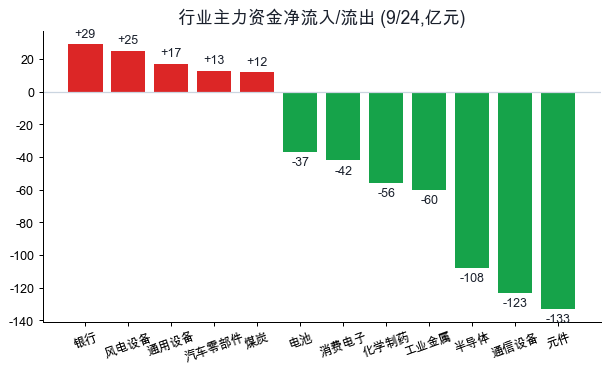
行业主力资金(9/24):
- 净流入居前:银行 +29 亿元、风电设备 +25 亿元、通用设备 +17 亿元、汽车零部件 +13 亿元、煤炭 +12 亿元;军工电子、石油加工、服装家纺、港口航运等也有净流入。
- 净流出居前:元件 -133 亿元、通信设备 -123 亿元、半导体 -108 亿元、工业金属 -60 亿元、化学制药 -56 亿元;消费电子、电池、贵金属、光学光电子、证券等流出靠前。
- 全市场主力资金合计净流出约 955 亿元。
资金去向非常清晰:从高位科技成长(PCB、元件、光模块、半导体)撤出,转入银行、煤炭等红利低波方向,以及风电、汽车零部件、通用设备等偏制造的低位方向;军工电子是科技大类中少数获得资金净流入的分支。这是一次明显的高低切换与防御抱团,而非全面撤离市场。
个股层面,主力净流入靠前的有先导基电(约 +11.7 亿元)、平潭发展(约 +10.1 亿元)、雷科防务(约 +9.7 亿元)、东材科技、均胜电子、博云新材、康强电子等;净流出靠前的有中际旭创(约 -21.4 亿元)、中国巨石(约 -20.8 亿元)、东山精密(约 -18.9 亿元)、兆易创新(约 -16.4 亿元)、亨通光电、紫金矿业、长鑫科技、工业富联等,集中在光模块、PCB、半导体与资源龙头。
(北向资金当日实时净买入额公开渠道已停止披露,本文不引用相关数字。)
六、涨停梯队
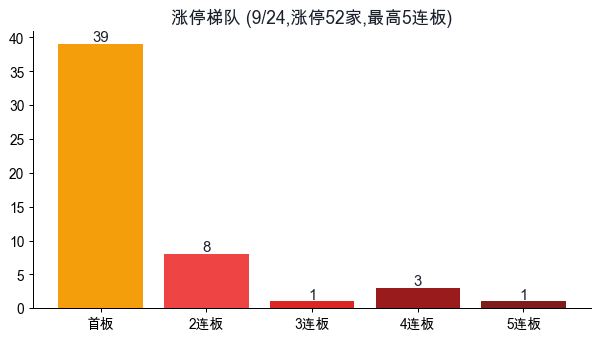
9月24日涨停池共 52 家:5连板 1 家、4连板 3 家、3连板 1 家、2连板 8 家、首板 39 家。最高标为新华文轩(5板),4板为新华传媒、泰慕士、奥佳华。涨停个股的行业分布以通用设备(6家)、汽车零部件(4家)、出版(3家)、医疗服务(3家)居多,出版传媒是当天辨识度最高的连板主线。
七、今日推演
【中性偏修复】上周四普跌、涨跌比 0.27 属于极端超卖读数,隔夜美股三大指数与费半收涨,今日 A股大概率平开或高开后尝试修复。但两个约束决定修复高度不宜乐观:一是周一 6603 亿元逆回购到期、节前仅剩三个交易日,增量资金入场意愿有限;二是美债收益率约 5.21%、油价高位、港股科技上周五偏弱,高位科技股的抛压是否出清仍需验证。
节奏上重点观察:开盘半小时涨跌比能否快速回到 1 以上、成交额是否维持在 1.5 万亿元上下、权重(银行、煤炭)与成长(半导体、光模块)是共振修复还是仅权重护盘。若缩量企稳、跌停家数明显收敛,即属于健康修复;若放量冲高回落,则节前仍以控制节奏为主。
八、关注方向与风险(红绿灯)
绿灯(偏正面):
- 美股三大指数与费城半导体周五全线收涨;
- 中美元首会晤达成八点共识,外部风险预期阶段性缓和;
- 资金明确切入风电、汽车零部件、通用设备等低位制造方向,银行、煤炭等红利方向持续承接;
- 多数券商策略倾向持股过节。
红灯(需警惕):
- 周一 6603 亿元逆回购到期,全周到期 7033 亿元,央行对冲力度有待观察;
- 布伦特原油约 106 美元、十年期美债收益率约 5.21%,周一白宫中东声明存在不确定性;
- 元件、通信设备、半导体单日合计净流出超 360 亿元,高位科技股趋势尚未修复;
- 本周 59 只个股约 1040 亿元解禁;
- 节前仅三个交易日,若成交额快速萎缩至 1.5 万亿元以下,反弹持续性存疑;
- 长假期间海外市场正常交易,持股过节需承担假期外盘波动风险。
关注方向(仅板块,不涉及个股):红利低波(银行、煤炭)、风电、汽车零部件与通用设备、军工电子;科技方向重点观察半导体、光模块的资金流出何时收敛,在盘面给出确认之前以观察验证为主。
九、昨盘代表性个股(盘面事实复盘)
-
新华文轩(601811):5连板,为 9/24 全场最高标,属出版行业;尾盘封单约 1.36 亿元,换手率 1.6%,09:30:06 封板后全天封死。它与 4 连板的新华传媒同属出版传媒线,是当天连板辨识度最高的方向。
-
新华传媒(600825):4连板,出版/传媒;尾盘封单约 17.61 亿元,为全场最厚封单,换手率仅 0.6%,零次开板,09:25:02 集合竞价即封板,是出版传媒线内资金抱团最紧的个股。
-
平潭发展(000592):首板,涨 10.03%,属林业(福建本地);尾盘封单约 3.57 亿元,换手率约 17%,14:23 封板;全天主力资金净流入约 10.1 亿元,居个股前列。当天福建本地(厦门港务、福建水泥、厦工股份等)有多只个股涨停,属区域题材与资金共振。
-
雷科防务(002413):首板,涨 10.06%,属军工电子;全天主力资金净流入约 9.7 亿元。军工电子是 9/24 科技大类中少数获得行业资金净流入的分支(约 +11 亿元),同分支博云新材同日涨 5.49%。
-
康强电子(002119):2连板,涨 9.99%,属半导体材料;换手率约 30.9%,盘中开板 1 次,全天主力资金净流入约 7.1 亿元。在半导体行业整体净流出约 108 亿元的背景下走出连板,属个股独立行情,高换手也意味着资金分歧较大。
-
中际旭创(300308):跌 2.89%,光模块龙头;全天主力资金净流出约 21.4 亿元,为全市场净流出最大的个股;所属通信设备行业同日净流出约 123 亿元。它代表了 9/24 高位科技权重的失血方向,同方向新易盛、东山精密、胜宏科技资金同样大幅流出。
以上为盘面事实复盘,不构成投资建议。