A股周复盘 10-08~10-09:硬件杀跌深V回暖,资金切向低位
作者:机器人老王 · 发布时间:2026-10-09 15:35 · 阅读 92
国庆中秋长假(10月1日至7日休市)之后,本周只有两个交易日(10月8日、10月9日),全部指数均以9月30日收盘为基准。节后盘面先大幅杀跌、后深V回暖,高位算力硬件集中兑现,资金明显切向电池、农业、影视等低位方向。以下为本周完整复盘。
一、外围市场与宏观环境
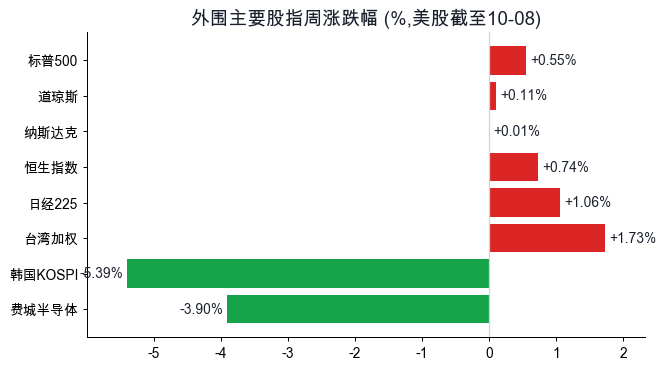
美股(截至10月8日收盘,9日夜间交易尚未开始)
| 指数 | 周涨跌幅 |
|---|---|
| 标普500 | +0.55% |
| 道琼斯工业 | +0.11% |
| 纳斯达克 | +0.01% |
| 费城半导体 | -3.90% |
美股三大指数本周基本走平,但半导体板块明显走弱。9月议息会议纪要显示,与会官员一致支持当月加息25个基点,多数官员认为年底前适合再加息一次,分歧主要在加息理由;部分官员将能源价格高位、AI建设需求、关税再度上调列为通胀上行风险。利率市场目前预期10月会议按兵不动的概率约80%,12月加息25个基点的概率约68%。美联储主席将于北京时间10月16日上午在国际货币基金组织年会上讲话,这也是10月27日至28日议息会议进入静默期前的最后一次公开亮相。
亚太市场
| 指数 | 周涨跌幅 | 备注 |
|---|---|---|
| 台湾加权 | +1.73% | 9日休市 |
| 日经225 | +1.06% | |
| 恒生指数 | +0.74% | 9日接近收盘约24149点,当日涨1.53% |
| 韩国KOSPI | -5.39% | 9日休市 |
韩国股市本周大幅回调,与外资对半导体链条的担忧有关;恒生科技指数9日单日上涨约2.67%。其他大类资产方面,美元指数小涨0.13%至约102.06,美国十年期国债收益率约5.23%,WTI原油约每桶91.05美元(周跌约0.07%),COMEX黄金上涨1.41%至约4220.80美元,现货金价本周一度站上每盎司4200美元。
地缘方面,美国总统表示11月中期选举前不会对伊朗发动军事行动,并称美伊正在进行“富有成效的磋商”,油价随之回落,但霍尔木兹海峡油轮通行风险仍在,机构普遍预计年内油价维持高位震荡。
二、A股大盘指数
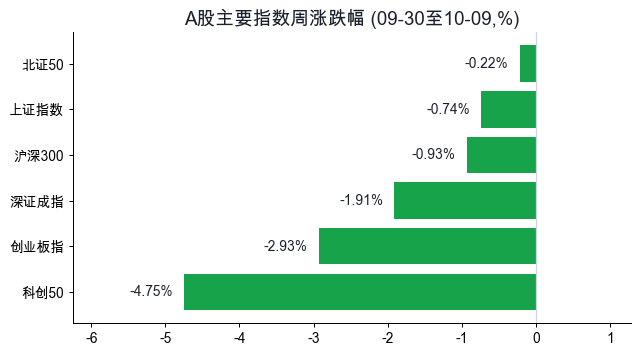
| 指数 | 9月30日收盘 | 10月9日收盘 | 周涨跌幅 |
|---|---|---|---|
| 上证指数 | 3842.19 | 3813.79 | -0.74% |
| 深证成指 | 12887.62 | 12641.86 | -1.91% |
| 创业板指 | 3135.28 | 3043.33 | -2.93% |
| 科创50 | 1530.01 | 1457.27 | -4.75% |
| 沪深300 | 4357.62 | 4317.25 | -0.93% |
| 北证50 | 1039.61 | 1037.31 | -0.22% |
逐日节奏:
| 日期 | 上证收盘 | 深成收盘 | 创业板收盘 | 科创50收盘 | 全市场成交额 | 上涨/下跌 |
|---|---|---|---|---|---|---|
| 10月8日 | 3811.90 | 12620.90 | 3036.66 | 1456.32 | 16943亿元 | 1616 / 3543 |
| 10月9日 | 3813.79 | 12641.86 | 3043.33 | 1457.27 | 19167亿元 | 2971 / 2099 |
10月8日节后首个交易日,市场高开低走,硬件科技链条全线兑现,超3500只个股下跌。10月9日早盘恐慌情绪延续,上证指数盘中最低下探3754.14点,创业板指跌破3000点、最低2932.80点,科创50半日一度跌近4%;午后在影视、软件、黄金、粮食等板块带动下展开V型反弹,各大指数全线收红,北证50单日大涨2.49%。当日全市场成交19167亿元,较前一日放量2224亿元,放量位置主要在硬件龙头的恐慌换手与低位板块补量。
三、行业与概念轮动
周涨幅居前行业:
| 行业 | 周涨跌幅 |
|---|---|
| 焦炭 | +5.89% |
| 影视院线 | +5.25% |
| 种植业 | +5.04% |
| 其他家电 | +4.60% |
| 电视广播 | +4.54% |
电池行业周涨4.49%紧随其后。周跌幅居前行业:电子化学品-6.54%、半导体-6.35%、元件-6.20%、非金属材料-4.64%、其他电子-4.34%,通信设备周跌4.00%。
概念层面,本周最强方向有三条:一是固态电池/电池,涨价与三季报预期共振,板块内紫竹高科4连板,丰元股份、龙蟠科技、科恒股份、海科新源、盟固利等轮番走强;二是AI视频/影视传媒,国内首部AI超写实院线电影宣布定档10月23日,9日午后影视院线、出版、电视广播集体拉升;三是贵金属与粮食,金价站上4200美元带动黄金股,玉米价格与粮食安全预期带动种植业。最弱方向集中在CPO/光模块、PCB、MLCC、先进封装、存储芯片等前期高位算力硬件。
轮动逻辑比较清晰:一方面海外关于AI资本开支的担忧出现新的信号——OpenAI向投资者告知年化营收接近500亿美元,低于此前市场流传的700亿美元,引发对算力景气兑现节奏的怀疑;另一方面节后资金风险偏好回落,选择对高位硬件集中兑现,转向有涨价逻辑和三季报支撑的电池、处于低位的农业与影视,属于典型的高低切换。
四、资金面观察
行业主力资金周度净流入前五:
| 行业 | 净流入(亿元) |
|---|---|
| 贵金属 | +98.39 |
| 能源金属 | +91.28 |
| 电池 | +85.03 |
| 个护用品 | +47.77 |
| 种植业 | +47.28 |
行业主力资金周度净流出前五:
| 行业 | 净流出(亿元) |
|---|---|
| 通信设备 | -156.11 |
| 元件 | -120.09 |
| 半导体 | -110.50 |
| 电子化学品 | -90.96 |
| 非金属材料 | -73.90 |
个股层面,周度主力净流入居前的是宁德时代约+27.01亿元、天赐材料约+26.07亿元、紫金矿业约+15.62亿元、金健米业约+14.49亿元;净流出居前的是东山精密约-31.27亿元、中际旭创约-29.60亿元、长鑫存储约-29.49亿元、兆易创新约-24.90亿元、源杰科技约-22.00亿元。
两融方面,10月8日融资余额约25445.96亿元,较节前(9月30日约25404.57亿元)增加约413.92亿元;整个9月融资余额曾减少超过950亿元,节后首日杠杆资金有所回流。北向资金当日实时净买入金额,公开数据渠道目前已停止披露,本周未取到具体数字。
大单/逐笔资金结构方面,以10月9日为例,买方大额成交约138.5亿元,卖方约111.65亿元,净买入约26.9亿元;大额成交高度集中在创业板与科创板标的,而净买入居前的多是当日收跌的硬件龙头,盘面含义更接近“逢跌承接”,而非主动进攻。

五、消息与政策面
国内政策与资金安排:
- 节后央行连续回笼资金:10月8日开展6060亿元隔夜逆回购与12000亿元三个月期买断式逆回购操作,当日净回笼4085亿元;10月9日开展20亿元7天期逆回购,利率1.40%,当日净回笼6040亿元。长假现金回流后银行间资金面宽松,央行顺势收水。
- 央行就人民币汇率形成机制表态:汇率由市场决定,不设目标,2017年以来已基本退出常态化干预,同时防范汇率短期过快波动。
- 相关部门印发《医疗康复护理扩容提升工程实施方案》;《新就业形态劳动者权益保障办法(征求意见稿)》公开征求意见。
- 商务部门安排2027年原油非国营贸易进口允许量申报工作。
- 北交所三个月持有期主题基金国庆后进入密集发行期,单只募集上限5亿元,资金结构持续改善。
- 皇岗口岸定于10月12日正式开通运行,实行24小时通关。
海外与产业消息:
- OpenAI年化营收接近500亿美元,低于此前700亿美元的市场传闻,隔夜费城半导体指数随之下跌,并对亚太芯片股情绪形成压制。
- 苹果计划于10月27日前后举行发布会,推出首款触屏MacBook、新款iPad mini及搭载M6芯片的电脑产品。
- 英伟达拟投资AI服务器芯片企业d-Matrix,继续将竞品纳入自身生态。
- 世界贸易组织预计今年全球货物贸易增长3.9%,几乎是3月预测的两倍,AI相关产品贸易抵消了中东冲突与关税的拖累。
- 美国企业对特定光谱流式细胞仪系统及组件提起337调查申请,相关医疗器械出口企业需留意。
六、本周大事与典型个股
周涨幅前十:
| 个股 | 代码 | 周涨跌幅 |
|---|---|---|
| 领湃科技 | 300530 | +44.00% |
| 尚水智能 | 301513 | +26.59% |
| 卓越新能 | 688196 | +21.80% |
| 善水科技 | 301190 | +21.22% |
| 华北制药 | 600812 | +21.09% |
| 新华传媒 | 600825 | +21.07% |
| 三柏硕 | 001300 | +21.01% |
| 紫竹高科 | 002058 | +20.99% |
| 丰元股份 | 002805 | 约+21% |
| 九阳股份 | 002242 | 约+21% |
周跌幅前十:
| 个股 | 代码 | 周涨跌幅 |
|---|---|---|
| C力勤 | 001246 | -30.81% |
| 艾力斯 | 688578 | -26.06% |
| 源杰科技 | 688498 | -25.23% |
| 长光华芯 | 688048 | -24.34% |
| *ST岭南 | 002717 | -19.35% |
| 华之杰 | 603400 | -19.00% |
| 联合光电 | 300691 | -18.92% |
| 帝尔激光 | 300776 | -18.48% |
| 通合科技 | 300491 | -17.82% |
| 江淮汽车 | 600418 | -17.18% |
其中*ST岭南为风险警示股,存在退市风险;C力勤为上市初期次新股,价格波动较大。
周成交额前十(亿元):中际旭创355.1(周跌4.30%)、长鑫存储274.0(周跌6.66%)、新易盛241.4(周跌5.21%)、宁德时代216.4(周涨2.40%)、东山精密174.6(周跌13.09%)、兆易创新173.0(周跌7.70%)、生益科技156.8、寒武纪154.1、天孚通信147.5(周跌9.91%)、药明康德138.4。成交额榜几乎被硬件龙头与电池龙头包揽,放量下跌与放量上涨并存,分歧巨大。
代表性个股盘面事实(仅陈述,不构成推荐):
- 新华传媒(600825):本周从8连板走到9连板,是当前全市场最高板,10月8日封单金额约17.76亿元,属于出版传媒方向,与9日AI视频、影视传媒板块的拉升形成情绪共振;高标位置孤立,6至8板区间无其他个股衔接。
- 宁德时代(300750):周涨2.40%,周度主力净流入约27.01亿元居两市第一,是电池板块的成交与资金龙头,对应电池行业周度净流入约85亿元。
- 中际旭创(300308):周跌4.30%,周成交355.1亿元居两市第一,主力净流出约29.60亿元,是CPO/光模块方向资金兑现的核心标的。
- 源杰科技(688498):周跌25.23%,10月8日20%跌停,光芯片方向在海外算力景气担忧中领跌,周成交约134亿元。
- 江淮汽车(600418):周跌17.18%,本周两个交易日连续跌停,市场消息面围绕尊界V800刹车踏板支架争议,两日市值蒸发超过100亿元。
- 金健米业(600127):周度主力净流入约14.49亿元,是本周粮食种植板块异动的代表性个股。
七、涨停生态与市场情绪
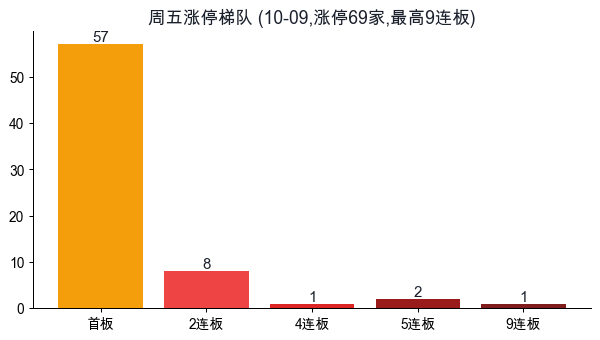
| 日期 | 涨停家数 | 跌停家数 | 炸板家数 | 炸板率 | 最高板 |
|---|---|---|---|---|---|
| 10月8日 | 43 | 19 | 32 | 42.7% | 8板 |
| 10月9日 | 69 | 18 | 14 | 16.9% | 9板 |
注:涨停家数以涨停池口径统计,跌停家数为行情快照口径(含风险警示股);炸板率=炸板家数/(涨停家数+炸板家数)。
梯队演变:
- 10月8日:新华传媒8板;九阳股份、时代万恒4板;园林股份、紫竹高科、传艺科技、上海洗霸3板。
- 10月9日:新华传媒9板;九阳股份、时代万恒5板(九阳股份盘中6次开板后回封);紫竹高科4板;2连板8只;3板及6至8板位置全部空缺。
- 10月8日的3板个股在9日明显分化:陆家嘴下跌8.72%,兴业科技下跌4.80%,传艺科技下跌2.15%;园林股份收涨2.12%,龙蟠科技收涨2.12%,上海洗霸大涨9.57%,强势股以分歧换手代替直接杀跌。
情绪阶段判断:10月8日43家涨停、42.7%的高炸板率、超3500只下跌,属于节后情绪冰点;10月9日早盘恐慌杀出日内低点后,涨停回升至69家,炸板率降至16.9%,近3000只上涨,情绪确认回暖。但最高板之外梯队断层、中位股大量分歧,属于“冰点后的修复”阶段,距离情绪亢奋仍有距离。
八、下周展望
下周事件日历(具体时间以官方公布为准):
| 时间 | 事件 | 预期影响 | 观点 |
|---|---|---|---|
| 10月12日 | 皇岗口岸开通;博茨瓦纳总统访华(至17日);多只北交所主题基金发行 | 区域互通与增量资金预期 | 【中性】 |
| 10月13日前后 | 中国9月CPI、PPI公布 | 物价偏弱则宽松预期升温 | 【关注】 |
| 下周中前期 | 9月社融、外贸数据陆续公布 | 验证内需与信用扩张节奏 | 【关注】 |
| 10月14日 | 国台办例行新闻发布会 | 两岸题材情绪扰动 | 【中性】 |
| 10月15日前后 | 美国9月CPI公布 | 直接影响12月加息定价 | 【关注】 |
| 10月16日 | 美联储主席在国际货币基金组织年会讲话;美国财政部季度交易商问卷发布 | 鹰派表态则全球利率承压,措辞温和则利好风险资产 | 【关注】 |
| 10月19日当周 | 中国三季度GDP及9月工业、投资、消费数据 | 决定四季度政策力度预期 | 【关注】 |
| 10月23日 | 国内首部AI超写实院线电影上映 | AI视频、影视传媒情绪催化 | 【关注】 |
| 10月27日前后 | 苹果新品发布会 | 消费电子链短线催化 | 【中性】 |
| 10月27日至28日 | 美联储议息会议 | 市场预期按兵不动(概率约80%) | 【关注】 |
| 全周 | A股三季报进入密集披露期 | 盈利验证主导个股分化 | 【关注】 |
| 持续跟踪 | 美伊谈判、霍尔木兹海峡通行、中期选举后政策变数 | 油价与全球风险偏好波动源 | 【风险】 |
下周限售股解禁与新股发行的具体规模本周未取到完整数据,以交易所及上市公司公告为准。
三种情景:
- 基准情景:深V之后情绪修复延续,但上方套牢盘需要消化,硬件景气担忧尚未完全证伪,指数大概率维持结构性震荡,高低切换继续。对应中性应对、多看少动,让三季报数据来选方向。
- 乐观情景:9月物价与社融数据偏弱强化宽松预期,同时美联储主席讲话措辞温和、美国通胀数据温和,三季报超预期个股增多,上证指数回补节后缺口并向3900点靠拢,低位板块普涨。
- 悲观情景:美国通胀超预期或美联储官员放鹰,中东局势再度升级,硬件龙头二次探底,创业板指重新考验3000点支撑,情绪修复半途夭折。
方向关注:低位且有涨价与三季报支撑的电池、能源金属,事件催化下的影视传媒与AI视频,以及避险逻辑下的贵金属,是资金正在交易的方向;前期超跌的算力硬件能否缩量止跌、企稳后再获承接,是观察科技主线是否延续的关键信号。这里只做盘面方向梳理,不做买卖建议。
风险灯:黄色。情绪虽已回暖,但高标孤立、梯队断层,且下周海外通胀、美联储官员讲话与国内三季度数据密集落地,波动风险不可忽视。
数据来源:新浪财经、东方财富、Yahoo Finance。
以上为盘面事实复盘,不构成投资建议。