A股早盘前瞻 10-12 · 深V之后,本周看高低切换
作者:机器人老王 · 发布时间:2026-10-12 09:59 · 阅读 42
一、周末消息面(上周五收盘后至本周一早晨)
1、韩国股市今晨重挫,加息预期与外资抛售双杀。 今晨盘中韩国KOSPI一度大跌2.33%,三星电子跌约1.9%、SK海力士跌约3.7%。公开报道显示,掉期市场已开始定价韩国央行未来6个月加息约50个基点(概率约七成),同时外资在8月31日至10月8日期间净卖出三星电子与SK海力士约22万亿韩元(约合154亿美元),韩国财政部表态必要时将采取稳市措施。另一面,韩国10月前10天半导体出口同比大增170.9%,产业景气并未走弱。 本周怎么盯: 情绪冲击主要落在半导体、存储链条。A股半导体板块上周五已先行调整、资金净流出约41亿元,属于情绪承压而非基本面被证伪,今天重点看低开后有没有承接资金,而不是跟着恐慌外推。
2、原油回落,地缘消息喜忧参半。 上周五WTI原油跌破90美元/桶(跌约2%),布伦特原油报102.59美元。消息面上,俄乌能源停火预期升温、美国传出放松俄罗斯柴油制裁的说法;但周末中东仍有摩擦,利雅得机场遇袭、霍尔木兹海峡周日再有油轮触雷。 本周怎么盯: 油价回落利好化工成本端和航空物流,油运、油气开采则可能随消息反复,不宜单方向押注 headlines。
3、金价高位震荡,机构资金出现分歧。 现货黄金在4210美元/盎司附近(约+0.38%),但全球最大黄金ETF上周五减仓约2.28吨,另有外资行下调黄金珠宝股目标价。 本周怎么盯: A股贵金属板块上周五主力净流入约25.9亿元、板块平均涨超5%,金价高位与机构减仓并存,本周大概率从单边上涨转入高位分歧。
4、碳酸锂期货今晨大跌约5%,电池龙头被下调目标价。 今晨碳酸锂主力合约下跌约5%,报112800元/吨附近;周末有外资大行将宁德时代A股目标价由595元下调至500元、H股由815港元下调至705港元。同时有机构测算宁德时代未来纳入恒生科技指数后将成为权重最大的个股之一。 本周怎么盯: 电池是上周五吸金最多的方向(净流入约49亿元),龙头却在周末遇上期货下跌和研报降温,今天板块是分歧换手还是继续强攻,是观察高低切换成色的第一个窗口。
5、美联储官员放鹰,全球长端利率维持高位。 美联储官员哈马克主张"小幅、高频"加息,市场机构对10月加息概率的测算约为两成;9月非农数据低于预期,9月会议纪要整体偏鹰,10年期美债收益率仍在5.2%—5.3%区间。 本周怎么盯: 高利率环境下,全球资金对高估值成长股更挑剔,AI硬件链短期要同时面对利率和情绪两重压力;国内卖方主流观点也认为当前应以"景气兑现"和"供给出清"两条线应对。
6、稀土精矿四季度价格小幅上调。 包钢股份、北方稀土公告四季度稀土精矿交易价格为38769元/吨,环比上一季度上涨约0.53%。 本周怎么盯: 涨幅不大,信号意义大于弹性,稀土、小金属的供给出清逻辑继续有事件支撑。
7、国内流动性本周迎来到期高峰,月度金融数据或于近日揭晓。 周一有3000亿元逆回购到期,周四有5000亿元买断式逆回购到期,市场关注央行续作力度;9月金融数据可能在本周初公布。资金面上,10月以来沪市主板回购金额已超170亿元,9月28日至10月8日股票ETF净流入约369亿元,8只红利增长ETF集中上报;卖方复盘指出,10月9日下午宽基ETF出现脉冲式净买入,带有稳市操作特征。 本周怎么盯: 到期续作力度和金融数据成色,决定本周顺周期与大金融的情绪温度;ETF层面的托底力量上周五已在盘中被验证一次。
8、其他值得知道的消息。 天津推出现房销售新政;苹果将于10月13日举办发布会,市场关注智能家居新品;两只纳指相关ETF因溢价今起停牌一小时(10:30复牌),反映场内对美股科技方向的抢筹情绪偏热;IMF与世行年会10月12日至18日在曼谷举行。
二、本周展望:震荡市里的"高低切换"能否接棒
主情景(概率最高):指数震荡、结构继续高低切换。
上周五的深V走势是本周最重要的盘面遗产:上午10:30全市场上涨个股一度只剩872只、平均跌幅约2.54%,午后却被资金一路买到收盘翻红,3800点失而复得,且全天成交约2.02万亿元、较前一日放量约12.8%。这说明两点:一是3800点下方确有承接力量(含稳市资金),二是分歧巨大、筹码在剧烈换手。但情绪结构并不牢靠——69家涨停背后是3连板断层、最高板靠一只9板个股独撑,跌停仍有11只,硬件链单日失血超130亿元。
偏多触发条件(满足则看反弹延续):
- 上证指数站稳3800点,全市场成交维持在1.8万亿元以上;
- 最高板顺利晋级且不出现大幅回落,连板梯队的3板断层得到修复;
- 电池、传媒等上周五新流入方向连续两日保持资金净流入;
- 半导体、元件、通信设备止跌企稳,硬件权重股不再创日内新低。
转防守的失效条件(出现则降低仓位):
- 3800点再度失守,且半日再现4000只以上个股下跌;
- 最高板断板并出现大幅回落,带崩连板情绪;
- 成交快速缩回1.6万亿元以下,反弹失去量能支撑;
- KOSPI、费城半导体指数继续大跌,外部冲击向A股硬件链二次传导。
本周重点关注:
- 9月金融数据公布时点与社融、信贷成色;
- 9月物价等月度宏观数据的陆续披露;
- 3000亿+5000亿元资金到期后的央行对冲力度;
- 三季报披露窗口开启,业绩兑现成为个股分化的核心锚;
- 半导体/元件/通信链在外围扰动下能否止跌;
- 9板高标走向与连板断层的修复情况。
整体以中性仓位应对震荡,等触发条件明朗再加码,不预设立场、不追单一方向。
三、外围市场小结
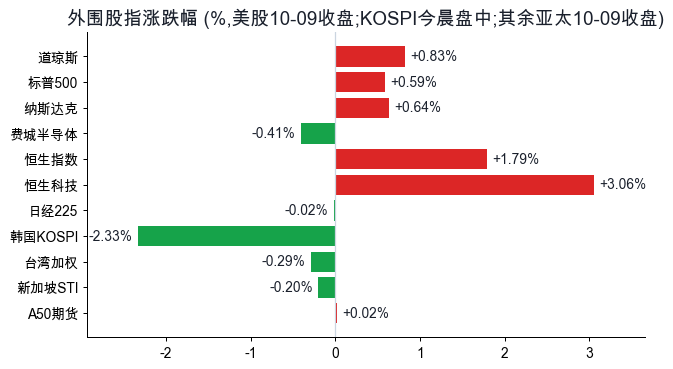
美股(10月9日收盘,新浪财经口径): 三大指数集体收涨,道琼斯指数报51654.95点,涨0.83%(+423.31点);标普500报7811.54点,涨0.59%(+46.18点);纳斯达克报27366.17点,涨0.64%(+172.83点)。唯独费城半导体指数收跌0.41%,报12572.42点,芯片链弱于大盘。美元指数报102.13,较前值102.23小幅走弱约0.1%。今晨美股期货盘初走高(约07:50,标普期货约+0.2%、纳指期货约+0.5%)。
亚太(注意区分盘中与收盘):
- 今晨盘中:韩国KOSPI报6471.57点,跌2.33%,为本周亚太最大扰动源;
- 日本股市今日因公共假期休市,上一交易日(10月9日)日经225收报69030.70点,微跌0.02%;
- 港股上一交易日(10月9日)恒指收报24211.35点、涨1.79%,恒生科技指数收报4197.84点、大涨3.06%,为上周五亚太最强市场;
- 台湾加权指数(49170.10点,-0.29%)、新加坡海峡时报指数(5401.90点,-0.20%)均为10月9日收盘口径;
- 澳大利亚市场今晨数据未取到;
- A50期指报13760点,与上一交易日结算价13757点基本持平。
小结:外围整体是"美股温和收涨、港股先行反弹、韩国独自暴雷"的组合,对A股今天的影响偏结构性——情绪上压制芯片硬件,指数层面冲击有限。
四、A股周五收盘面:深V反转,指数全红但涨幅微小
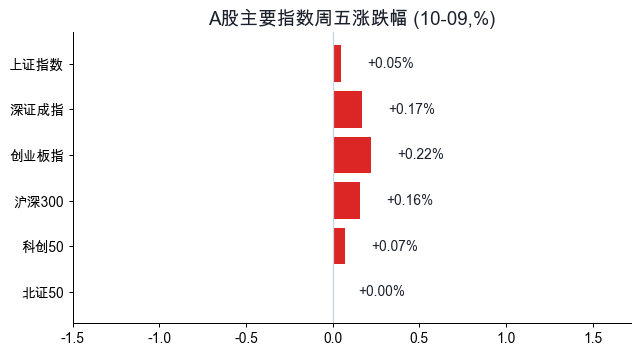
指数(10月9日收盘): 上证指数报3813.79点,涨0.05%(开盘3804.09点,盘中最低3754.14点,最深跌约1.5%);深证成指报12641.86点,涨0.17%(盘中最低12278.78点,最深跌约2.7%);创业板指报3043.33点,涨0.22%(盘中最低2932.80点,最深跌约3.4%);沪深300报4317.25点,涨0.16%;科创50报1457.27点,涨0.07%(盘中最低1390点,最深跌约4.6%);北证50收报1037.31点,与上一交易日持平,盘中最低993.95点,小盘股的深V更为剧烈。
量能: 两市成交约20209亿元(约2.02万亿元),较前一交易日的约17919亿元放量约2285亿元、增幅约12.8%。恐慌日放量深V,说明承接资金同样坚决。
市场宽度: 全市场约5212只个股中,上涨2988只、下跌2107只、平盘117只,涨跌比约1.42,涨幅中位数约+0.48%;涨超5%的292只,跌超5%的163只。
盘中轨迹(全市场平均涨跌幅): 09:45约-1.06% → 10:00约-1.51% → 10:30约-2.54%(上涨仅872只、下跌4239只,全天最恐慌时点)→ 11:30约-2.45% → 13:30约-0.79% → 14:00约-0.74% → 14:30翻红至约+0.44% → 收盘约+0.48%(约3034只上涨)。
涨跌停: 全天涨停69家,炸板14家,炸板率约17%;跌停11家(其中非ST 9家、ST 2家)。风电、覆铜板各有高位股跌停,是周五盘面的主要负反馈。
五、资金去向:从硬件三剑客切向电池、贵金属与传媒
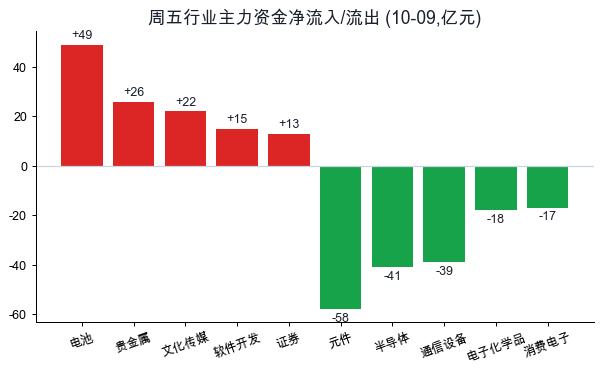
周五行业主力资金(收盘口径,东方财富/新浪财经数据)呈现非常鲜明的"高切低":
净流入居前: 电池约+49.0亿元(板块均涨1.68%,成交约958亿元)、贵金属约+25.9亿元(板块均涨5.28%)、文化传媒约+22.3亿元(板块均涨5.75%)、软件开发约+15.1亿元、证券约+13.4亿元、种植业约+11.1亿元(板块均涨4.60%);影视院线板块平均大涨7.28%为全场最强,净流入约8.2亿元;工业金属、农产品加工、零售各净流入约7—8亿元。
净流出居前: 元件约-58.2亿元(板块均跌3.99%,成交约1035亿元)、半导体约-41.2亿元(板块均跌1.28%,成交约2277亿元天量)、通信设备约-38.6亿元(成交约1207亿元),三大硬件相关行业合计失血约138亿元;其后为电子化学品约-18.4亿元(板块均跌3.27%)、消费电子约-16.5亿元、自动化设备约-16.5亿元、银行约-14.2亿元、通用设备约-13.1亿元、医疗服务约-11.9亿元、风电设备约-10.9亿元、军工约-10.8亿元。
个股层面: 宁德时代净流入约26.1亿元居首;天赐材料约+13.0亿元(盘中触及涨停后开板)、紫金矿业约+9.45亿元、东岳硅材约+6.34亿元、金健米业约+5.44亿元、赤峰黄金约+4.09亿元、中文在线约+3.83亿元、洛阳钼业约+3.61亿元、比亚迪约+3.56亿元、芒果超媒约+2.68亿元。净流出方面,新易盛约-8.83亿元、东山精密约-8.49亿元、风华高科约-7.99亿元、胜宏科技约-7.14亿元、香农芯创约-6.59亿元、国瓷材料约-6.44亿元、药明康德约-5.88亿元、中际旭创约-5.73亿元、江淮汽车约-5.50亿元、生益科技约-4.91亿元。
六、今日推演:竞价已在延续高低切换
截到今早集合竞价(09:25,新浪财经数据):上证指数低开0.18%,报3806.98点。9连板的新华传媒继续以涨停价13.78元竞价;上周五的强势方向普遍高开——金健米业高开8.17%、时代万恒高开6.12%、东岳硅材高开3.79%、中文在线高开1.80%;宁德时代竞价小涨0.85%,对周末碳酸锂下跌与目标价下调反应温和。另一边,中际旭创低开1.51%,周五跌停的金安国纪、大金重工分别低开3.03%、1.99%,硬件与风电的负反馈在延续。
多空观点:
- 多方依据:周五深V验证3800点承接力,成交2万亿量级仍在,ETF稳市资金在场,电池、传媒、农业、贵金属等新方向已连续获得资金认可;
- 空方依据:KOSPI今晨重挫、费半周五收跌,硬件链情绪继续承压;连板3板断层、高标独木难支,接力结构脆弱;
- 综合判断:今天指数大概率围绕3800点震荡,看点在开盘半小时——硬件链是低开低走还是低开承接,以及高标能否封住并带动连板修复。策略上不追高、不抄底跌停股,等量能和梯队给出方向。
七、板块红绿灯(仅梳理板块方向,不涉及个股建议)
- 【看多·绿灯】电池(周五吸金第一,但需消化碳酸锂期货下跌与龙头研报降温的分歧,看资金承接而非追高);影视传媒/文化传媒(板块平均涨幅与资金双强,20cm个股带动情绪);种植业/农产品(事件+资金共振,上周五延续性已体现)。
- 【中性·黄灯】贵金属(金价4210美元高位,但ETF减仓、外资行降目标价,强板块进入分歧期);证券、软件开发(护盘与主题属性,看量能配合);稀土小金属(提价落地,弹性有限)。
- 【看空·红灯】元件、半导体、通信设备(周五合计失血约138亿元,叠加KOSPI、费半走弱,短期以风险释放对待,等止跌信号);风电设备(出现两只跌停,板块资金净流出);消费电子、电子化学品(资金持续流出、板块均跌超3%)。
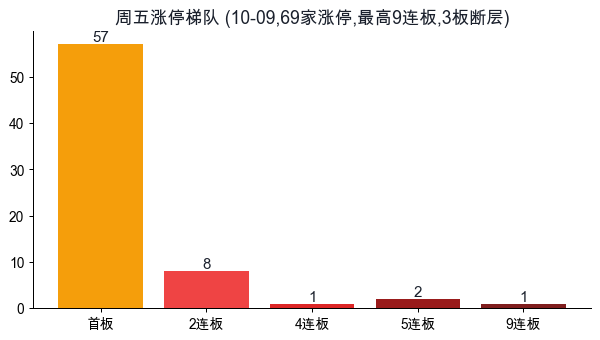
连板梯队(10月9日涨停池口径): 最高9连板1家;5连板2家;4连板1家;3连板断层(无);2连板8家;首板57家。涨停行业分布上,电池6家最多,出版、软件开发各5家,影视4家,零售4家,化学制药3家。
八、周五盘面代表性个股(仅复盘盘面事实)
以下个股仅为还原上周五盘面结构,按"连板高度—资金主线—情绪20cm—趋势中军—跌停负反馈"选取,不代表任何方向判断:
| 代码 | 名称 | 板块归属 | 周五收盘表现 | 资金与成交事实 |
|---|---|---|---|---|
| 600825 | 新华传媒 | 出版 | 收12.53元,涨10.01%,9连板 | 09:25首封后全天未开板,封单约14.21亿元为全场最厚,换手4.74%,成交约6.2亿元 |
| 300750 | 宁德时代 | 电池 | 收297.76元,涨3.84% | 主力资金净流入约26.10亿元,居全市场首位;成交约158.9亿元,换手1.26% |
| 300364 | 中文在线 | 数字媒体 | 收24.47元,涨20.01%,20cm首板 | 封单约2.07亿元,换手12.43%,成交约18.3亿元,主力净流入约3.83亿元 |
| 300308 | 中际旭创 | 光模块 | 收774.10元,跌0.98% | 成交约209亿元居两市前列,主力净流出约5.73亿元,换手2.5%;交易所两融数据显示当日融资买入约16.17亿元居首 |
| 002636 | 金安国纪 | 元件(覆铜板) | 收71.67元,跌停-10.00% | 成交约28.0亿元,主力净流出约2.96亿元,换手5.35% |
| 002487 | 大金重工 | 风电设备 | 收43.75元,跌停-10.00% | 成交约49.5亿元,主力净流出约4.15亿元,换手16.63% |
以上为盘面事实复盘,不构成投资建议。市场有风险,决策需结合自身风险承受能力。
数据来源:新浪财经、东方财富公开行情与资金数据;涨停统计来自公开涨跌停池。行情采集时间为2026年10月12日早盘前及集合竞价时段。