「A股早盘前瞻 10-14」· 美股深V收窄,硬件修复待续
作者:机器人老王 · 发布时间:2026-10-14 08:53 · 阅读 76
一、外围小结:美股深V收窄,亚太芯片股早盘反弹
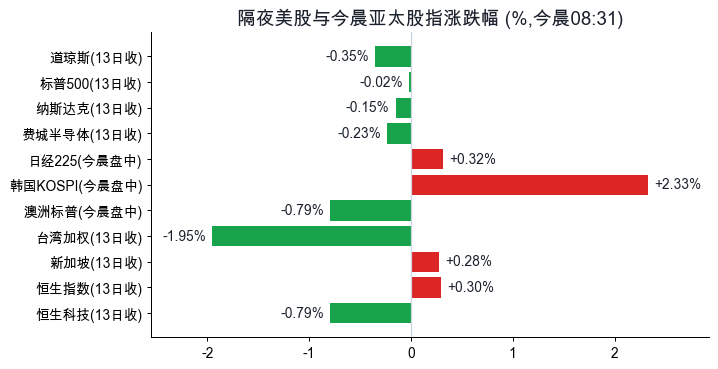
隔夜美股(10月13日收盘)三大指数小幅收跌,盘中跌幅明显收窄。
| 指数 | 收盘 | 涨跌幅 |
|---|---|---|
| 道琼斯工业指数 | 51670.10 | -0.35% |
| 标普500 | 7805.45 | -0.02% |
| 纳斯达克100 | 27204.38 | -0.15% |
| 费城半导体 | 12208.79 | -0.23% |
盘面要点:
- 费城半导体开盘一度跌约3%,存储链承压(美光收跌约4.7%,西部数据、希捷跌约6%),随后云服务商走强带动指数收复大部分跌幅;微软涨约1.6%创历史新高,谷歌涨约1.1%。
- 美元指数报102.17,约持平;离岸人民币在6.69附近窄幅波动。
- 情绪面上,博通公司负责人公开提示部分AI投资存在投机情绪;据公开报道,华尔街大行对高利率的AI芯片融资项目态度趋于谨慎,外部对AI硬件交易拥挤的讨论正在升温。
今晨亚太市场(北京时间08:31):
| 市场 | 点位 | 涨跌幅 | 口径 |
|---|---|---|---|
| 日经225 | 67995.14 | +0.32% | 今晨盘中 |
| 韩国KOSPI | 6175.68 | +2.33% | 今晨盘中 |
| 澳洲标普500 | 8714.10 | -0.79% | 今晨盘中 |
| 台湾加权 | 48341.31 | -1.95% | 上一交易日收盘 |
| 新加坡海峡时报 | 5430.50 | +0.28% | 上一交易日收盘 |
| 恒生指数 | 24345.22 | +0.30% | 上一交易日收盘 |
| 恒生科技 | 4136.63 | -0.79% | 上一交易日收盘 |
- 韩国市场从前一交易日盘中跌超6%的恐慌中反弹,三星电子、SK海力士早盘分别涨约3.7%、2.4%,芯片板块情绪明显修复。
- 富时A50期货约13706点,与上一交易日结算价基本持平。
- 事件面上,今日09:30公布中国9月CPI、PPI数据;日本央行今日召开市场操作会议;深圳湾芯展于10月14日至16日举行。
二、A股昨收盘面:低开急杀后深V,3800点失而复得

| 指数 | 收盘 | 涨跌幅 |
|---|---|---|
| 上证指数 | 3800.86 | +0.10% |
| 深证成指 | 12353.70 | -0.25% |
| 创业板指 | 2958.34 | -0.18% |
| 科创50 | 1427.18 | +0.03% |
| 沪深300 | 4275.68 | -0.29% |
| 北证50 | 1008.66 | -0.31% |
- 成交:全市场成交额16889亿元,较上一交易日放量1382亿元;沪深两市合计16759亿元(沪市7793亿元、深市8966亿元)。
- 宽度:全市场超2900只个股上涨,涨跌比约1.2:1,个股涨幅中位数约+0.2%;涨超5%约225只,跌超5%约72只。
- 走势:早盘受外围芯片股拖累低开,开盘半小时内个股平均跌幅一度约2.3%;10点后持续回升,午间跌幅收窄至约0.4%;午后13:30前后整体翻红(创业板盘中涨约1.02%、上证指数涨约0.59%),尾盘小幅回落,上证守住3800点。
- 情绪:收盘涨停67家,炸板19家,炸板率约22%;跌停6家(非ST 4家、ST 2家)。最高连板为3连板共5只,集中在影视、出版、电商方向;2连板5只,首板57只。此前10连板的新华传媒昨日全天停牌,3板个股晚间多家披露异动或风险提示公告,接力情绪出现降温迹象。涨停行业分布上,元件9家、化学制品7家居前。

三、资金去向:硬件三方向吸金,电池风电保险失血
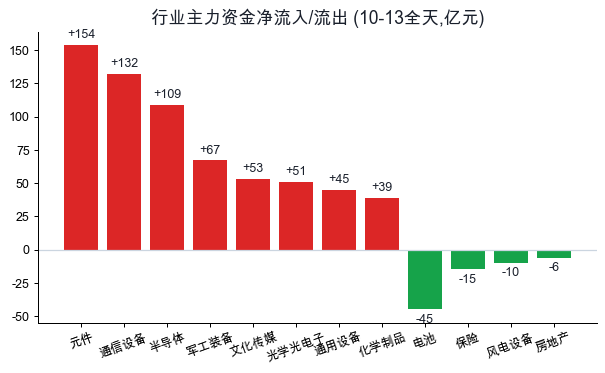
- 主力净流入居前:元件+154亿元(行业平均涨约5.0%)、通信设备+132亿元、半导体+109亿元、军工装备+67亿元(平均涨约3.3%)、文化传媒+53亿元、光学光电子+51亿元、通用设备+45亿元、化学制品+39亿元。
- 主力净流出居前:电池-45亿元(平均跌约2.6%)、保险-15亿元(平均跌约3.1%)、风电设备-10亿元,房地产、电力小幅流出。
- 结构特征:半导体全天成交约1915亿元的天量、行业指数却几乎收平,资金在芯片方向是巨量换手而非一致进攻;元件、通信方向则是放量上涨,资金态度更坚决。
- 消息催化:据公开报道,村田制作所表示MLCC订单出货比已接近1.5并考虑追加产能;存储厂商继续看紧DRAM四季度报价;三星、SK海力士继续扩张AI存储布局;华为新一代麒麟芯片已量产。利空侧,市场传出PCB龙头遭大客户减单的传闻,公司回应称不便评论;碳酸锂价格9月以来累计下跌约三成。
- 北向资金当日实时净买入额公开数据已停止披露,本文【未取到】,不作估算。
四、今日推演:修复惯性仍在,09:30数据定风向
【看多】外围扰动最大的时点或已过去:美股尾盘深V,费城半导体由盘中跌约3%收窄至约-0.2%;今晨韩国市场大幅反弹、存储双雄走强;A50期货基本持平。A股自身昨日完成低开急杀到全线翻红的深V,放量1382亿元说明恐慌盘被承接,元件、PCB、光通信、军工等硬件方向资金回流坚决。
【看空】半导体天量滞涨、炸板率约22%、高位连板股停牌叠加异动公告潮,说明接力端开始谨慎;外部对AI硬件估值与杠杆的警告增多。若09:30公布的CPI、PPI数据偏弱,早盘修复可能转为震荡。
基准判断:平开或小幅高开的概率较大,盘中先看硬件链修复的持续性,数据公布前后波动可能放大。
关注方向与风险(红绿灯):
【绿灯·关注】
- PCB、元件、光通信:昨日主力资金净流入前三方向,叠加被动元件订单饱满、三季报预喜等催化。
- 军工装备:资金流入与板块涨幅同步,走势相对独立。
- 存储产业链:今晨韩股双雄反弹与隔夜美股存储股大跌形成明显分歧,留意资金在分歧中的选择。
【黄灯·谨慎】
- 半导体整体:天量换手、指数滞涨,个股分化会加大。
- AI硬件拥挤交易:海外投行与产业界对AI基建杠杆、投机情绪的提示明显增多。
- 高位传媒连板:高标停牌、3板个股密集披露异动公告,炒作与监管风险同步上升。
【红灯·风险】
- 电池、新能源链:龙头领跌、主力资金流出居前;碳酸锂9月以来累计下跌约三成;新能源车出口退税政策调整偏利空。
- 风电设备:昨日尾盘有成份股封死跌停,板块尾盘集体走弱。
- 权重与数据风险:保险板块跌幅居前;若9月物价数据低于预期,顺周期权重可能再度承压;国际油价走高也构成输入性变量。
五、昨盘代表性个股
| 名称代码 | 板块 | 昨日盘面事实 |
|---|---|---|
| 超声电子(000823) | 元件 | 收22.32元涨10.00%,09:31封死一字板,封单约3.88亿元全天未开板,换手约3.4%;所属元件板块全天9只涨停,为涨停家数最多的行业 |
| 中际旭创(300308) | 通信设备 | 收735.00元涨1.45%,盘中在690.16至746元之间宽幅震荡,全天成交约221亿元,主力净流入约26.3亿元居两市前列 |
| 天孚通信(300394) | 通信设备 | 收246.70元涨7.48%,成交约99.4亿元,主力净流入约25.1亿元,属昨日资金最集中的光通信方向 |
| 宁德时代(300750) | 电池 | 收289.10元跌3.11%,成交约119亿元,主力净流出约12.6亿元居两市首位;电池板块净流出约45亿元为行业最多 |
| 大金重工(002487) | 风电设备 | 收42.39元跌10.00%,14:55封死跌停,主力净流出约5.9亿元;风电板块尾盘集体走弱,多只成份股跌超9% |
| 新华传媒(600825) | 文化传媒 | 此前10连板,昨日全天停牌、无成交;同梯队高位个股晚间密集披露异动公告 |
以上为盘面事实复盘,不构成投资建议。
数据来源:新浪财经、东方财富公开行情;外围数据截至10月14日08:31,A股数据为10月13日收盘口径。