A股早盘前瞻 10-15 · 外围科技崩跌,A股低开承压
作者:机器人老王 · 发布时间:2026-10-15 08:51 · 阅读 79
一、外围市场小结:科技链领跌,亚太早盘重挫
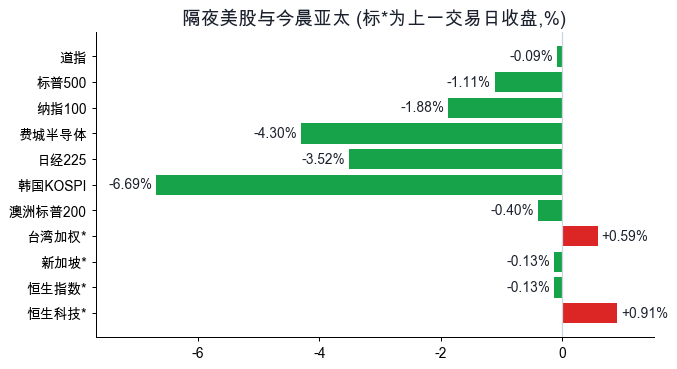
数据口径:美股为 10-14 收盘,日韩澳为今晨 08:46 盘中,台湾、新加坡、港股为 10-14 收盘。
- 美股(10-14 收盘):道琼斯工业指数 51621.48 点,跌 0.09%;标普 500 指数 7718.94 点,跌 1.11%;纳斯达克 100 指数 26692.87 点,跌 1.88%;费城半导体指数 11684.38 点,跌 4.30%,连续第六个交易日下跌。
- 宏观触发因素:美国 9 月通胀数据高于市场预期,利率市场重新定价。利率期货显示,10 月维持利率不变的概率约 66.8%,12 月加息 25 个基点的概率约 62.2%,加息 50 个基点的概率约 28.7%。
- 美元与期指:美元指数 102.17,跌 0.35%;富时 A50 期指夜盘收跌 0.86%,报 13397 点;美股股指期货在亚太盘初仍在水下,纳指 100 期货一度再跌约 1%。
- 大宗商品:WTI 原油 95.09 美元/桶,涨 1.01%;布伦特原油 106.06 美元/桶;黄金隔夜回落 1.37% 后今晨反弹,回升至 4140 美元/盎司附近,日内涨约 0.88%。
- 今晨亚太(08:46 盘中):日经 225 指数 65359.30 点,跌 3.52%;韩国 KOSPI 指数 5607.06 点,跌 6.69%,韩国交易所盘中对 KOSPI 与 KOSDAQ 触发程序化交易暂停机制(SIDECAR),三星电子、SK 海力士早盘一度跌约 7%~8%;澳大利亚标普 200 指数 8692.90 点,跌 0.40%。
- 上一交易日收盘口径:台湾加权指数 48625.83 点,涨 0.59%;新加坡海峡时报指数 5423.33 点,跌 0.13%;恒生指数 24314.17 点,跌 0.13%,恒生科技指数 4174.47 点,涨 0.91%。台湾、港股今日分别于 09:00、09:20 开盘。
外围方向【看空】科技硬件链。本轮冲击源头是通胀数据引发的加息预期重定价,叠加半导体产业链集中抛售,对今日 A 股开盘情绪偏负面。
二、A 股昨收盘面(10-14):缩量普跌,宽度逼近极端超卖
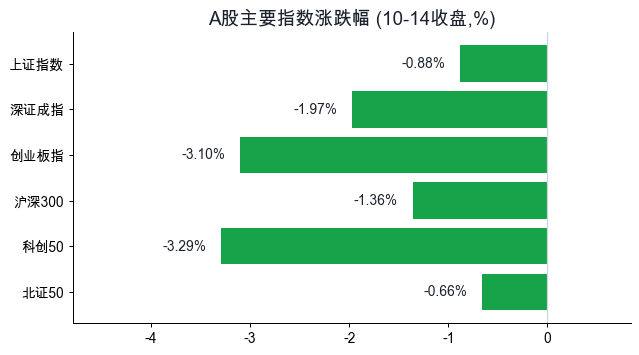
- 上证指数收 3767.23 点,跌 0.88%;深证成指收 12110.59 点,跌 1.97%;创业板指收 2866.76 点,跌 3.10%;沪深 300 收 4217.68 点,跌 1.36%;科创 50 收 1380.26 点,跌 3.29%;北证 50 收 1002.01 点,跌 0.66%。
- 量能:沪深两市合计成交 14144 亿元(沪市 6625 亿、深市 7519 亿),较前一交易日约 16889 亿元缩量约 2745 亿元,降幅约 16%,属于缩量下杀而非放量出逃。
- 市场宽度:全市场上涨 900 家、下跌 4149 家,涨跌比约 0.22,已处于 0.3 以下的极端超卖区间;跌幅超 5% 的个股数量明显多于涨幅超 5% 的个股。
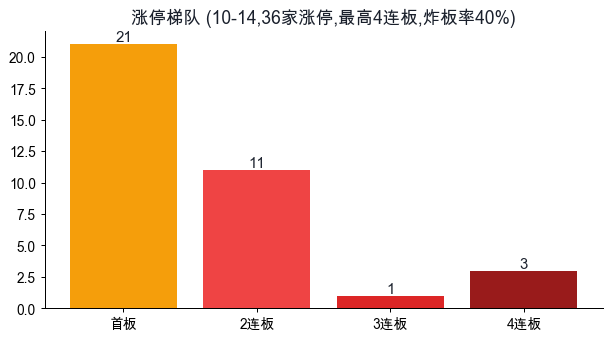
- 涨跌停:全市场 36 家涨停(涨停池口径),13 只个股跌停且收盘全部封死(均为非 ST);炸板 24 只,炸板率 40%,资金封板意愿偏弱。
- 连板梯队:首板 21 家、2 连板 11 家、3 连板 1 家、4 连板 3 家,最高板为 4 板,3 板以上出现明显断层。
三、资金去向:硬件失血,抱团传媒与红利
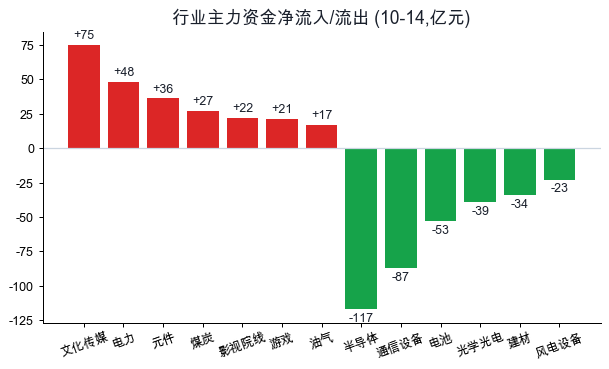
- 10-14 全市场主力资金净流出约 429 亿元,行业层面呈一边倒的高低切换。
- 净流入方向:文化传媒 +75 亿元、电力 +48 亿元、元件 +36 亿元、煤炭 +27 亿元、影视院线 +22 亿元、游戏 +21 亿元、油气 +17 亿元。
- 净流出方向:半导体 -117 亿元、通信设备 -87 亿元、电池 -53 亿元、光学光电 -39 亿元、建材 -34 亿元、风电设备 -23 亿元。
- 资金路线清晰:从半导体、通信设备、电池、光学光电等科技硬件方向撤出,转入传媒文娱抱团与电力、煤炭、油气等红利资源方向。
- 北向资金当日实时净流入金额【未取到】:公开数据接口已停止披露盘中及当日实时净流入金额。
四、今日推演:低开大概率,但不宜在恐慌低点放大悲观
- 开盘方向:受隔夜美股科技股大跌、费半六连跌、韩股早盘重挫及 A50 夜盘走弱影响,A 股今日低开概率较大,半导体、CPO、光模块、消费电子、通信设备等硬件链开盘承压最直接。
- 不宜线性外推的理由:第一,昨日是缩量下跌,跌幅扩大伴随的是量能收缩约 16%,不是放量出逃;第二,涨跌比 0.22 已进入 0.3 以下的极端超卖区间,4149 家下跌意味着空方力量在昨日已集中释放,历史上这一宽度附近继续低开,容易出现恐慌盘一次性出清后的盘中修复;第三,恒生科技昨日逆势收涨 0.91%,港股对科技资产的定价并未与美股完全同向。
- 关键观察窗口:台股 09:00 开盘、港股 09:20 开盘对科技链的定价;日韩盘中跌幅是继续扩大还是收窄;A 股开盘后半小时内跌停家数是否超过昨日的 13 只、以及硬件方向是否出现放量承接。
整体判断【看空】开盘情绪,但不看连续崩跌;外部冲击属于预期重定价性质,先看恐慌释放的充分程度,再观察资金回流方向。
五、关注方向与风险(红绿灯)
【看空】红灯方向
- 半导体、CPO、光模块、消费电子、通信设备等科技硬件链:费城半导体六连跌、韩股存储股双杀,且昨日 A 股半导体与通信设备已分别净流出 117 亿、87 亿元,内外压力共振。
- 高位连板情绪方向:炸板率 40%、3 板以上断层、13 只跌停全部封死,抱团高标的分歧在加大。
- 风电设备、电池链:昨日板块整体跌幅居前,龙头个股跌停,资金仍在净流出。
【关注】绿灯方向
- 电力、煤炭、油气等红利资源方向:昨日资金净流入居前,原油维持在 95 美元/桶上方,防御属性与资源价格形成支撑。
- 文化传媒、影视院线、游戏、出版:是昨日唯一成板块获资金集中流入的方向,但内部已有明显分歧,观察板块整体能否维持成交活跃与梯队完整。
- 黄金方向:隔夜急跌后今晨价格反弹,关注商品端企稳的延续性。
六、昨盘代表性个股(10-14 事实记录)
以下仅为 10-14 当日盘面事实罗列,不含任何操作含义。
- 慈文传媒(002343):影视院线,4 连板,收 8.10 元,涨 10.05%,成交 4.6 亿元,全天零开板,收盘封单 2.23 亿元,换手率 11.9%。
- 新华文轩(601811):出版行业,首板,收 23.25 元,涨 9.98%;早盘一度逼近跌停,午后封上涨停,全天开板 14 次,成交 14.3 亿元,主力资金净流入 5.52 亿元,收盘封单 0.03 亿元。
- 满坤科技(301132):元件行业,收 75.00 元,涨 18.32%,盘中开板 11 次,成交 14.7 亿元,主力资金净流入 4.98 亿元。
- 中际旭创(300308):通信设备(CPO),收 692.90 元,跌 5.73%,成交 155.6 亿元居两市第一,主力资金净流出 29.53 亿元居两市第一。
- 有研新材(600206):半导体材料,跌停收 39.71 元,跌 10.00%,成交 30.8 亿元,跌停封单约 4.5 亿元,主力资金净流出 10.93 亿元。
- 信宇人(688573):电池设备,20cm 跌停收 13.99 元,跌 20.01%,成交 2.0 亿元;公司公告被证监会立案。
以上为盘面事实复盘,不构成投资建议。