A股早盘前瞻 10-19:外围剧震,本周震荡防守为先
作者:机器人老王 · 发布时间:2026-10-19 08:54 · 阅读 80
一、周末消息面(上周五收盘后至今日早晨)
- 霍尔木兹海峡局势继续升级,油价冲高后今晨回落。 据央视新闻、新华社周末消息,伊朗方面称两艘各载约200万桶原油的超级油轮在海峡触雷爆炸,并向"违规"船只开火拦截;英国海上贸易行动办公室报告沙特朱拜勒附近油轮遇袭、阿联酋豪尔费坎外海拖船被不明投射物击中。伊朗重申重开海峡的"七日方案"仍在谈判桌上,美方则威胁打击伊朗核设施。油价方面,纽约原油暗盘一度突破99美元、布伦特一度逼近109美元;今晨双双回落,截至北京时间08:29前后,WTI报约98美元、布伦特失守108美元。 - 本周怎么盯: 油价是本周油气、油运、军工方向与全球通胀交易的总开关。若出现实际断航或美军直接动手,事件驱动会继续发酵;一旦局势缓和、油价跌回95美元下方,相关方向冲高回落的风险同样不小。
- 美股AI交易继续去杠杆。 上周五纳指100收跌2.15%,全周累计下跌约5.5%,为去年4月以来最大单周跌幅;费城半导体指数单日跌3.83%。高盛主经纪商数据显示,对冲基金已连续5个交易日净卖出AI相关股票,上周20只最大AI与半导体股市值合计蒸发超过1万亿美元,市场恐慌指数收在20附近。 - 本周怎么盯: 本周A股光模块、算力硬件、半导体开盘有补跌压力,重点观察龙头是缩量低开后快速收回,还是放量下杀带崩科创板情绪。
- 硬科技公司周末密集提议回购。 周五盘后,海光信息公告董事长提议5亿至8亿元回购,澜起科技、中科曙光各提议3亿至5亿元,生益科技提议2亿至3亿元,格科微提议1.5亿至3亿元;另有长芯博创相关股东承诺6个月内不减持。 - 本周怎么盯: 回购潮是对冲外围去杠杆的重要力量,但提议到落地还有董事会、股东大会环节,重点跟踪首次实施公告与半导体板块能否缩量止跌。
- 两家券商给出"接近底部"判断。 中信证券认为市场调整已接近尾声、硬件第一轮估值调整接近尾声,同时判断后续资金面维持相对宽松,央行存在降息降准空间;浙商证券以"底部重构"为题,指出近期ETF放量买入,上证指数上周最低3674.82点,距离2024年"9·24"行情起点3674.40点仅一步之遥。 - 本周怎么盯: 3674点一线是本周多空分水岭:守住则"政策底+估值底"叙事继续演绎,有效跌破则底部判断需要重新评估。
- 本周是政策与数据超级周。 2026金融街论坛年会今日至22日召开,央行、金融监管总局、证监会、外汇局四位主要负责人将先后发表主题演讲;今日10时国新办公布前三季度GDP、工业增加值、社零、固定资产与房地产开发投资等数据,09:30公布9月70城房价,15时还有商务部、工信部、文旅部联合出席的"科技兴商"发布会。 - 本周怎么盯: 上午看数据强弱对宽松预期的影响,午后重点听论坛上的资本市场表态,政策窗口可能直接改变盘面节奏。
- 高位股风险提示集中出现。 11连板的新华传媒公告称11个交易日累计上涨185.5%,最新市盈率约337倍,而所属行业平均仅约20倍;4连板的冰山冷热披露异动公告,公司将于10月22日披露三季报。 - 本周怎么盯: 连板高度已是全场情绪锚,高标一旦断板甚至大幅低开,短线接力情绪可能整体降温,需警惕高位板块的连锁补跌。
- 本周限售股解禁规模约1004亿元。 据公开披露,本周46只个股面临解禁,其中中船特气约596亿元、颀中科技约110亿元规模居前,润本股份解禁比例约74%。 - 本周怎么盯: 大额解禁集中在半导体方向,若恰好撞上外围硬件杀跌,相关个股的波动会被放大,注意区分个股事件与板块基本面。
- 今日还有几项交易层面的提示。 多只跟踪纳指的跨境ETF因高溢价今日开市停牌、10:30复牌;ST绝味今日停牌一天,明日摘帽恢复简称绝味食品;博盈特焊今日起停牌筹划重组;港股因重阳节假期今日休市;韩国央行周四议息,市场普遍预期维持利率不变。 - 本周怎么盯: 纳指ETF高溢价停牌说明跨境抄底资金已经拥挤,美股若继续下跌,溢价收敛会反噬场内情绪;港股休市期间,相关映射方向今天没有外围锚。
二、本周展望
主情景判断:震荡偏防守,等待两个"确认"。 外围AI去杠杆尚未看到明确止跌信号,今晨日韩股市低开、A50夜盘收跌,周一A股低开概率偏大;但另一方面,周五全市场上涨家数仍有3000家出头、尾盘有红利和宽基资金托指数,周末硬科技回购潮、金融街论坛政策窗口与今日宏观数据又提供了对冲项。指数层面大概率不是单边杀跌,而是低开后围绕3674点至3750点区间反复确认的震荡市,结构上防守与事件驱动占优。
- 转为偏多进攻需要确认: 上证指数守住3674点并在GDP数据、论坛表态后放量收复3750点;AI硬件龙头低开后半小时内缩量收回,全市场涨停家数回到70家以上、炸板率降至25%以下;油价继续回落减轻通胀压力。
- 需要继续收缩防守的信号: 上证指数放量跌破3674点;11板高标或4板高标大幅低开带崩连板梯队;本周美股夜盘费城半导体再跌超3%,或霍尔木兹出现实质性断航导致油价重新冲向上周高点。
本周重点关注:
- 今日10时前三季度GDP等宏观数据与3674点支撑的攻防;
- 金融街论坛(今日至周四)四位金融监管负责人的表态;
- AI硬件去杠杆是否见底:美股费半夜盘、A股光模块与半导体的量价,以及回购公司的首次落地公告;
- 霍尔木兹局势与油价,对应油气、油运、军工的事件驱动节奏;
- 约1004亿元解禁与11板高标的风险释放;
- 周四韩国央行议息,以及本周陆续开启的三季报披露。
三、外围市场小结
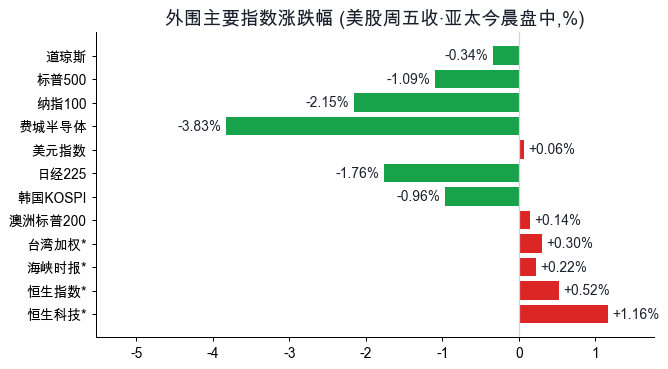
美股上周五(北京时间17日凌晨收盘)三大指数集体收跌:道琼斯工业指数报52002.41点,跌0.34%;标普500报7659.44点,跌1.09%;纳指100报26140.03点,跌2.15%;费城半导体指数报11137.29点,大跌3.83%;美元指数运行在101.8附近,日内微涨约0.06%。盘面特征非常集中:AI与半导体是杀跌主力,市场在连续上涨后对高估值与高杠杆进行集中清算。
今晨亚太市场低开后跌幅有所收窄(截至北京时间08:47盘中):日经225报64174.93点,跌1.76%,日本央行行长植田和男在国会表示潜在通胀已相当接近2%目标、缩减债券购买的立场不变,长端利率压力压制股市;韩国KOSPI报5613.88点,跌0.96%,开盘一度跌超3%后明显回升;澳大利亚标普200微涨0.14%。台股、新加坡股市09:00后才开盘,上周五分别收涨0.30%、0.22%;港股今日因重阳节休市,上周五恒生指数收涨0.52%、恒生科技指数收涨1.16%。富时中国A50期货上一交易时段夜盘收报13278.83点,较前结算价跌约0.46%。
整体看,外围对周一A股的压力主要在科技成长方向,但今晨亚太低开高走、跌幅收窄,说明恐慌并未进一步扩散。
四、A股周五收盘面
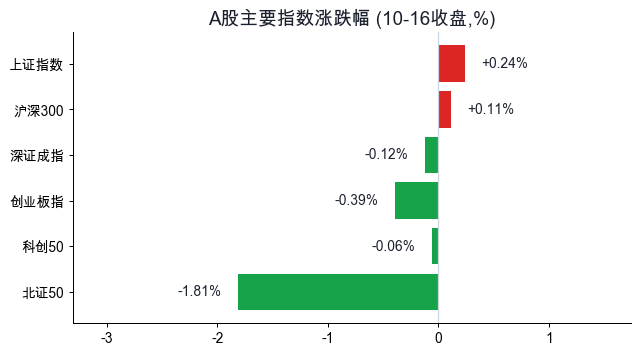
| 指数 | 收盘点位 | 涨跌幅 |
|---|---|---|
| 上证指数 | 3716.28 | +0.24% |
| 深证成指 | 11802.46 | -0.12% |
| 创业板指 | 2772.38 | -0.39% |
| 沪深300 | 4170.61 | +0.11% |
| 科创50 | 1358.65 | -0.06% |
| 北证50 | 950.00 | -1.81% |
据新浪财经数据,周五沪深两市合计成交约15554亿元(沪市7324.75亿元、深市8229.39亿元),较前一交易日小幅缩量。指数是典型的"冲高回落、尾盘托举":全市场个股平均涨跌幅从上午11:30的约+2.12%,一路回落至14:30的约+0.28%,尾盘才回到+0.43%,上证与沪深300收红主要靠红利板块和宽基相关资金在最后半小时发力。
市场宽度方面,周五全市场3015家上涨、1993家下跌、216家平盘,涨跌比约1.51,个股涨幅中位数约+0.41%;涨超5%的有224家,跌超5%的有137家,赚钱效应较前一恐慌日明显修复,但午后大幅衰减。
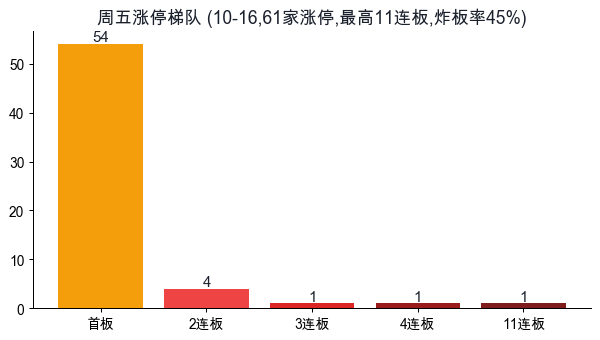
情绪指标上,据东方财富涨停统计,周五全市场61家涨停,其中首板54家、2连板4家、3连板1家、4连板1家、11连板1家;炸板(盘中触及涨停后未能封住)49家,炸板率约45%,处于偏高区间,显示追高资金封板意愿不稳。行业分布上,汽车零部件14家涨停居首,通用设备、专用设备各5家,出版、航空装备各4家。跌停方面,经行情数据核验,周五收盘封死跌停的有3家(天目药业、东百集团、*ST威领);前期热门芯片股瑞芯微收跌9.99%,尾盘跌停板上封单极少、并未封死。
五、资金去向
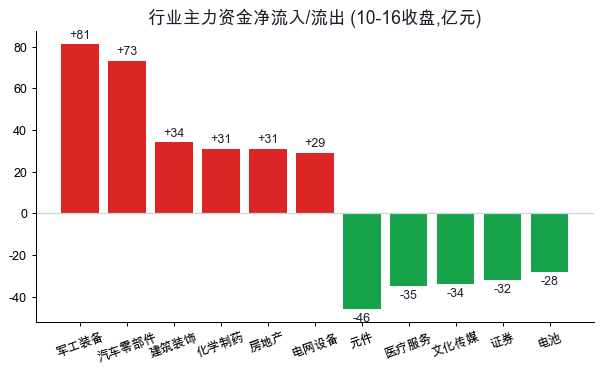
周五行业主力资金净流入合计约384亿元,方向上明显从科技硬件切向军工、汽车链与防御板块:
- 净流入居前: 军工装备+81.4亿元(板块平均涨5.29%,为全场最强方向,航空装备板块另净流入22.2亿元)、汽车零部件+73.3亿元、建筑装饰+34.0亿元、化学制药+30.9亿元、房地产+30.8亿元、电网设备+29.0亿元、通用设备+25.7亿元、白酒+21.8亿元、汽车整车+20.9亿元。半导体整体净流入15.4亿元,但板块成交高达约1803亿元、平均股价反而下跌0.74%,属于天量分化而非一致看多。
- 净流出居前: 元件-45.8亿元(板块平均跌3.84%,为全场最弱)、医疗服务-35.1亿元、文化传媒-33.9亿元、证券-31.7亿元、电池-27.6亿元、影视院线-19.0亿元。
个股层面,大单资金净流入居前的包括中际旭创+16.81亿元(成交163.6亿元)、贵州茅台+13.78亿元、长鑫科技+12.54亿元、金健米业+10.65亿元、京东方A+10.43亿元、江淮汽车+10.06亿元;净流出居前的包括药明康德-20.96亿元、瑞芯微-13.22亿元、天孚通信-9.17亿元、源杰科技-6.70亿元。资金画面可以概括为:高位硬件链内部剧烈分化、部分核心票仍有承接,但板块整体在失血;军工、汽车链、红利与地产链获得轮动流入。
北向资金当日实时净流入金额自2024年8月起已不再公开披露,本文该数据【未取到】。
六、今日推演
偏空一方的依据: 费城半导体上周五大跌3.83%、海外对冲基金连续减持AI股,A股光模块、PCB、半导体设备开盘补跌压力最直接;周五炸板率已高达45%、涨停集中在首板,说明接力情绪本就脆弱,11板高标周末又收到明确的风险提示;本周约1004亿元解禁中半导体占大头,情绪上容易互相强化;周五盘面已经走出冲高回落,说明反弹中套牢盘抛压不轻。
偏多一方的依据: 周末海光信息、澜起科技、中科曙光等硬科技龙头集中提议回购,对硬件情绪是直接安抚;今日有GDP等宏观数据与金融街论坛政策窗口,若数据偏弱反而强化宽松预期;周五尾盘红利与宽基资金主动托指数,军工、汽车零部件、化药、地产都有资金提前切换,市场并非没有进攻方向;今晨日韩股市低开后跌幅明显收窄,外围恐慌没有继续扩散。
综合推演: 周一低开概率较大,上午重点观察两件事——硬件链低开后的量价(放量杀跌还是缩量收回),以及上证指数3674点一线的承接力度;午后则取决于GDP数据消化与金融街论坛表态。若指数低开后快速收回、连板高标不大幅负反馈,仍将是结构性轮动行情;反之若3674点放量失守,则需要进一步收缩、等待恐慌释放后的再平衡。全天看,事件驱动的油气油运、军工,以及红利防御方向相对占优,高位连板与拥挤的科技硬件是主要风险源。
七、关注板块与风险(红绿灯)
- 【看多】油气开采、油运: 霍尔木兹事件仍在发酵,油价虽今晨回落但绝对位置不低,板块有事件驱动支撑;风险是局势一旦缓和,油价回落会同样剧烈。
- 【看多】军工(航空装备、军工电子): 周五板块平均涨幅与主力净流入均居前列,地缘局势提供持续催化,本周仍有事件性脉冲的条件。
- 【关注】半导体、算力硬件: 外围去杠杆与公司回购两股力量正面交锋,只跟踪"缩量止跌+回购落地"的确认信号,在恐慌放量阶段不宜提前接下落的刀。
- 【关注】红利资产(银行、白酒、电力): 周五尾盘资金托指数的主要工具,若指数震荡走弱,防御属性会继续体现。
- 【关注】地产链: 周五房地产行业主力净流入超30亿元,今日09:30有70城房价、10时有房地产开发投资数据,数据与政策表态决定持续性。
- 【看空】高位连板与传媒出版: 11板高标收到风险提示、市盈率远超行业均值,45%的炸板率说明接力资金已经犹豫,高度塌缩风险在累积。
- 【看空】高溢价跨境科技ETF: 多只纳指相关ETF因高溢价停牌至10:30,溢价在外围下跌中收敛的风险较大。
- 【看空】医疗服务/CXO: 龙头股周五天量杀跌、行业主力资金净流出居前,趋势走坏后通常需要时间消化,暂不急于抄底。
八、周五盘面代表性个股复盘
仅复盘周五盘面事实,不涉及任何操作建议:
| 名称代码 | 所属板块 | 盘面事实 |
|---|---|---|
| 新华传媒 600825 | 出版 | 11连板,收报15.16元一字涨停,全天成交约2.47亿元、换手约1.6%,买一仍有约5991万股封单;盘后公告提示11个交易日累涨185.5%、市盈率约337倍,显著高于行业平均约20倍 |
| 冰山冷热 000530 | 通用设备 | 4连板,收报7.62元涨9.96%,盘中多次开板、最低探至6.45元,换手率约33.2%,成交约13.97亿元;公司10月22日将披露三季报 |
| 新华文轩 601811 | 出版 | 3连板,收报28.14元涨10.01%,盘中5次开板、最低24.63元,振幅显著,成交约16.66亿元 |
| 江淮汽车 600418 | 汽车整车 | 首板涨停,收报22.37元涨9.98%,成交约14.47亿元,主力资金净流入约10.06亿元,与汽车零部件板块14家涨停形成整车+零部件联动 |
| 瑞芯微 603893 | 半导体 | 收报171.01元跌9.99%,盘中触及跌停,尾盘买一封单仅约7200股、跌停未封死,成交约39.74亿元,主力资金净流出约13.22亿元,为周五AI硬件分化的代表 |
| 药明康德 603259 | 医疗服务 | 收报144.30元跌6.60%,盘中一度触及跌停139.05元,成交约123.4亿元放天量,主力资金净流出约20.96亿元,为全市场净流出第一 |
以上为盘面事实复盘,不构成投资建议。
数据来源:新浪财经、东方财富。行情口径:美股为美东10月16日收盘(北京时间10月17日凌晨),A股为10月16日收盘,亚太部分指数为今日08:47盘中实时值。