A股午盘复盘 10-19 · 早盘急跌深V,出版高标退潮
作者:机器人老王 · 发布时间:2026-10-19 11:47 · 阅读 51
一、上午大盘:早盘急跌后深V,权重护盘、个股偏弱
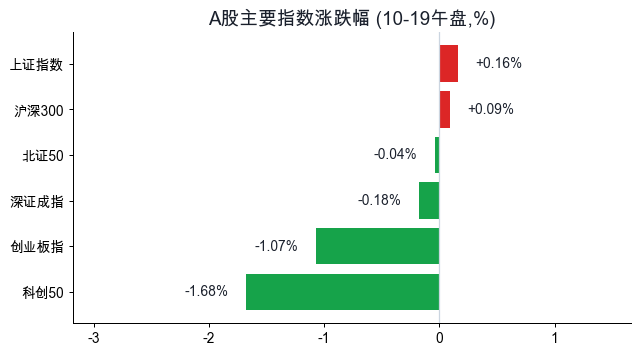
上午三大指数走势分化,呈现明显的"权重护盘、个股调整"格局。上证指数早盘一度下探至3700点下方,10:30后在银行、白酒等权重带动下拉升翻红,午盘涨幅有所回吐;创业板与科创板受半导体、电池权重拖累表现最弱。
| 指数 | 午盘点位 | 涨跌幅 |
|---|---|---|
| 上证指数 | 3722.20 | +0.16% |
| 沪深300 | 4174.49 | +0.09% |
| 深证成指 | 11781.32 | -0.18% |
| 北证50 | 949.62 | -0.04% |
| 创业板指 | 2742.70 | -1.07% |
| 科创50 | 1335.79 | -1.68% |
成交方面,沪深两市半日成交约9706亿元(沪市约4622亿、深市约5084亿),全市场口径约9786亿元,与上周五上午(约9580亿至9630亿元)基本持平、小幅放大约0.8%。量能没有明显放大,属于急跌后的存量修复,而非增量进场。
盘中节奏上,全市场个股平均涨跌幅走出一轮深V:09:45约-0.71%,10:00扩大至-1.81%,10:30前后触及约-1.90%的早盘最弱区间(创业板指当时跌逾2%),随后一小时快速回升至11:00的约-0.28%,午盘前再度回落至约-0.98%。深V有承接,但午收未能守住大部分修复成果。
二、板块与热点:出版高标批量退潮,汽车零部件、电力、电子材料逆势
市场情绪偏弱:上午约1529家上涨、3491家下跌、109家平盘,涨跌比约0.44,个股涨跌幅中位数约-1.04%;涨超5%的约98家,跌超5%的约213家,亏钱效应明显占优。
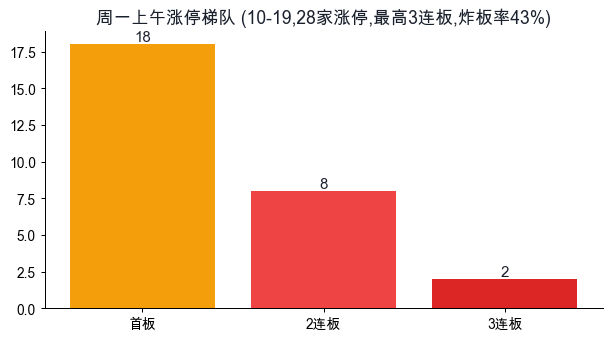
涨停与跌停:上午涨停28家,连板高度压缩至3板——3连板2家(吉大正元、东方嘉盛),2连板8家,首板18家;上午炸板21家,炸板率约43%,处于偏高水平,显示追高意愿谨慎。封死跌停约10家,其中非ST股9家:新华文轩、读者传媒、出版传媒、华媒控股、百洋股份、闽东电力、精达股份、联美控股、和泰机电,另有*ST建艺等ST股跌停。新经典、瑞玛精密等盘中跌停后被撬开。
领涨方向:
- 汽车产业链:汽车零部件5家涨停,为上午涨停最密集的方向,保隆科技、万丰奥威、东安动力、长春一东、文灿股份等2连板,汽车整车的金龙汽车首板,低空经济、人形机器人概念与整车线联动。
- 电子材料/PCB:塑料、电子布方向4家涨停(天洋新材、沃特股份、肯特股份、福莱新材),PCB概念10:55后探底回升,四会富仕盘中涨超18%,资金沿三季报景气与电子布涨价逻辑挖掘。
- 电力:晶科科技、江苏新能、浙江新能3家首板,催化来自地方电力零售市场交易规则落地与多地电价逆势抬升。
- 权重防守:银行板块平均涨约1.33%,工商银行盘中股价创历史新高;白酒平均涨约1.25%;中药在"低估值+高股息"逻辑下逆势走强,达仁堂涨停;军工装备受兵装重组预期带动反复活跃。
领跌方向:
- 出版传媒:上周五最强的出版主线上午集体退潮,新华文轩、读者传媒、出版传媒、华媒控股批量封死跌停,新经典盘中跌停,板块平均跌约2.44%,是上午最明确的高标负反馈。
- 种植业/粮食概念平均跌约3.65%,为行业跌幅之最;房地产平均跌约2.75%,医疗服务、化学制药平均跌逾2%;电池板块受权重股拖累净流出居前。
- 半导体内部分化剧烈:科创50领跌主要来自存储、设备权重调整,但存储模组、个别设计股逆势涨停,板块并非单边走弱(详见第五部分个股与大单对照)。
三、资金面:主力早盘流出近180亿后随深V回流,行业口径午间近平衡
上午全市场主力资金(按行业归集口径)在早盘杀跌最深时一度净流出约178亿元,随着10:30后的深V修复明显回流,午间行业合计净额回到近平衡的小幅净流入状态(约+27亿元),资金态度从恐慌转为谨慎承接。

主力净流入居前行业:通信设备约+26亿元(但板块平均仍跌0.76%,属于大票抱团、个股分化)、银行约+19亿元、电力约+16亿元、军工装备约+14亿元(板块平均涨1.17%,量价配合较好)、白酒约+10亿元、光伏设备约+9亿元。
主力净流出居前行业:化学制药约-14亿元、元件约-13亿元(成交约627亿元天量,内部剧烈分化)、文化传媒约-13亿元、医疗服务约-11亿元、电池约-10亿元、房地产约-9亿元。
北向资金:公开数据渠道已停止披露盘中实时净流入金额,上午数据【未取到】,本文不做估算。
四、大单与逐笔资金结构:半日净买入约12亿,继续呈现"逢跌承接"
上午大单快照(截至11:30)显示,逐笔口径买入大单金额约72.2亿元、卖出约60.2亿元,半日净买入约12.0亿元;其中300万元以上大单约237笔,500万元以上约70笔,千万元级约4笔。整体仍是净买入,但力度较为克制,与深V修复但午收回吐的盘面一致。
结构上有两个鲜明特征:
- 大单净买入前列几乎清一色是上午收跌的品种——电子材料、元件、半导体设备、电池等方向的龙头股在下跌中被大单承接,红盘获大额净买入的个股很少,说明上午的资金以"逢跌承接"为主,而非追价进攻。
- 大单并未扎堆涨停主线:上午99只放量突破样本分散在IT服务、软件开发、通用设备、专用设备、医疗、煤炭、电力、文化传媒等多个行业,没有集中在汽车零部件、电力等涨停密集方向;强度标记最突出的个股集中在数字经济方向(铜牛信息、数字认证、万达信息等),属于零星试探而非板块性抢筹。
对照板块看:领涨的军工、电力、汽车零部件更多是中小单与涨停情绪驱动,而大单在通信、元件、半导体的收跌龙头里默默承接——进攻与承接是两套资金,午后行情的持续性需要二者形成合力。
五、下午展望:修复成色待验,情绪中性偏谨慎
从上午的盘面事实出发,下午有三个观察点(仅谈情绪与方向,不构成操作建议):
- 情绪层面:早盘急跌能深V拉回,说明3700点下方有承接资金;但炸板率约43%、连板高度被压到3板、出版高标批量跌停,说明风险偏好没有真正修复,分歧仍然较大。午后若炸板率继续升高、跌停家数扩散,情绪可能重回防守。
- 板块方向:上午是典型的高低切换——出版传媒等前期高位题材兑现,资金在汽车零部件/机器人、电子材料、电力、军工等"制造+政策"方向和银行、白酒、中药等红利权重之间轮动。若承接资金(大票)与情绪资金(涨停)能在同一方向汇合,修复才有延续性;反之若权重回落而新主线接棒失败,指数可能回探上午低点。
- 量能层面:半日成交与上周五基本持平,属于存量博弈。午后量能若不能温和放出,深V后的反弹更可能以分化震荡消化;银行等权重能否稳住指数,是红绿盘的关键。
整体看,上午是"急跌有承接、修复有回吐、结构高低切"的半天,午后以观察修复成色为主,情绪上中性偏谨慎。
六、上午代表性个股(盘面事实复盘)
以下仅为上午盘面上具有代表性的个股,说明其发生了什么以及与板块、资金的关系,不构成任何投资建议。
| 名称 代码 | 板块 | 上午盘面事实 |
|---|---|---|
| 亨通光电 600487 | 通信设备/光纤 | 午盘49.71元、涨8.82%,成交约80亿元,主力资金净流入约22亿元居两市第一;10:51一度封上涨停后打开。公司预告前三季度归母净利润同比增长151%至168%,光纤板块盘中随其反弹,与通信设备行业主力净流入居首互相印证,但板块内部分化、个股多数仍收跌。 |
| 新华文轩 601811 | 出版 | 午盘25.33元封死跌停,成交约11.2亿元;其上一交易日为3连板。上午读者传媒、出版传媒、华媒控股等同板块高标同步封死跌停,新经典盘中跌停后撬开,是出版传媒主线集体退潮、高位连板负反馈的集中体现。 |
| 新华传媒 600825 | 文化传媒 | 午盘14.99元、跌1.13%,早盘最低下探至14.13元(跌约6.8%),成交约31.9亿元,主力资金净流出约8.9亿元居两市第一。该股复牌后连续11个涨停,今日为复牌第二个交易日,上午高标资金兑现特征明显。 |
| 长鑫科技 688825 | 半导体/存储 | 午盘41.58元、跌7.64%,成交约125.3亿元居市场前列,主力资金净流出约11.8亿元;早盘一度跌超8%。受海外半导体指数连续走弱的情绪拖累,存储权重股集体调整,是科创50上午领跌的主要来源之一。 |
| 大普微 301666 | 半导体/存储模组 | 午盘328.51元、20%涨停,封单金额约6.4亿元为全场最厚,主力资金净流入约7.8亿元。在长鑫科技等存储权重大跌的同时,存储模组个股逆势涨停,是半导体板块内部"权重退、个股进"剧烈分化的代表。 |
| 保隆科技 603197 | 汽车零部件 | 午盘32.33元、2连板,竞价一字封死,封单约5.8亿元,半日成交仅约1.1亿元。汽车零部件为上午涨停家数最多的方向(5家),与人形机器人、低空经济概念联动,代表情绪资金在低位制造方向的集中尝试。 |
数据说明:本文行情、成交、涨跌家数与资金数据来自新浪财经、东方财富等公开数据渠道及公开涨跌停池,截至10月19日上午11:30午间收盘;逐笔大单数据仅覆盖上午交易时段。北向资金当日盘中实时净流入公开渠道已停止披露,故标注【未取到】。
以上为盘面事实复盘,不构成投资建议。市场有风险,决策需谨慎。