「A股早盘前瞻 10-20」· 韩股重挫 缩量震荡待方向
作者:机器人老王 · 发布时间:2026-10-20 08:55 · 阅读 64
数据截至北京时间10月20日08:47。美股为10月19日标注口径;亚太股指按各市场开盘时间分别标注今晨盘中或上一交易日收盘。数据来源:东方财富、新浪财经。
一、外围小结:美股科技独强,今晨亚太走弱
美股(10月19日收盘):道琼斯工业指数 51966.03 点(-0.07%),标普500 7690.73 点(+0.41%),纳斯达克100 26430.89 点(+1.11%),费城半导体 11316.34 点(+1.61%,盘初一度涨逾3%)。美元指数 101.93(-0.05%)。
盘面呈现明显的"科技强、传统平"结构:
- 存储与芯片:美光 +4.3%、闪迪 +5.7%、SK海力士美股存托凭证 +4.8%、西部数据 +3.9%、希捷 +3.7%;
- 光通信与算力:Lumentum +5.0%、迈威尔科技 +5.1%、Coherent +4.5%、Ciena +4.6%、康宁 +3.9%,CoreWeave、Nebius 等算力云跟涨;
- 权重科技股:亚马逊获摩根士丹利上调目标价至350美元并列为首选股,盘中涨逾4%(同时官宣参与印第安纳小型模块化核电项目),特斯拉涨约3.1%,英伟达涨约1.5%;生物科技偏弱,礼来跌约1%;
- 苹果官宣10月28日举行"Pro and tell"新品发布会,预计推出首款触屏 MacBook Pro 及搭载M6芯片的新品。
其他资产:现货黄金夜间一度失守4140美元/盎司,纽约期金今早约4152美元/盎司(-0.2%);WTI原油在98.5美元/桶附近震荡,欧洲时段曾回落至97.6美元;离岸人民币兑美元【今晨未取到】。欧洲主要股指周一普遍下跌1.2%~1.6%,法国10年期国债收益率上行约13个基点至4.94%附近(财政与局势扰动);高盛最新提示,投资者持仓已转向防御,后续市场波动可能放大。
亚太(10月20日今早,08:47盘中):
- 韩国KOSPI 5583.10 点,大跌3.21%(开盘仅跌0.6%,08:07跌2%后持续扩大跌幅),SK海力士跌约4%、三星电子跌逾2%;KOSDAQ今年最大规模IPO——AI云与数据中心企业Elice上市首日一度暴跌32%,AI基建情绪明显降温(隔夜美股存储链还在普涨,资金对硬件方向的定价分歧加剧);
- 日经225 64172.71 点(-1.15%),日本20年期国债收益率升至3.785%,首相发言提及不排除发债为预算融资;
- 澳大利亚标普200 8778.0 点(-0.77%)。
上一交易日收盘口径:台湾加权指数 46822.08 点(-0.61%,10月19日)、新加坡海峡时报指数 5412.0 点(-0.07%,10月19日)。港股10月19日因重阳节休市,恒生指数 24186.83 点(+0.52%)、恒生科技指数 4108.24 点(+1.16%)均为10月16日收盘,港股今日恢复交易。富时中国A50期指夜盘收报13331.8 点(-0.11%,凌晨05:14;新加坡日间时段09:00才开盘)。
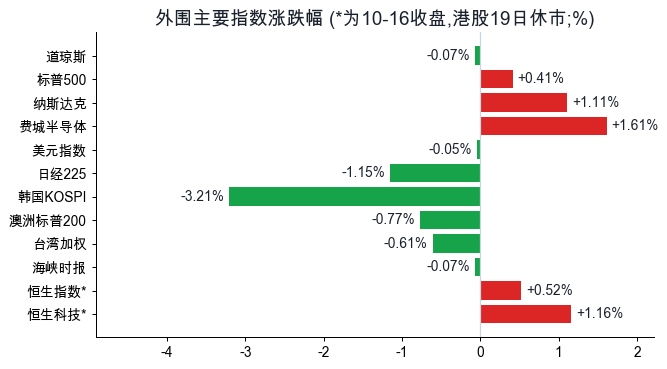
小结:外围信号多空交织——隔夜美股科技风险偏好强,但今晨韩日澳股市集体走弱、韩国AI硬件情绪降温,对A股今日开盘的指引中性偏谨慎。
二、A股昨收盘面(10月19日,周一)
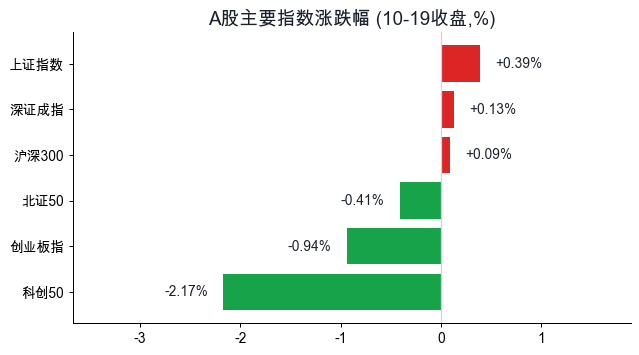
| 指数 | 收盘点位 | 涨跌幅 |
|---|---|---|
| 上证指数 | 3730.92 | +0.39% |
| 深证成指 | 11817.42 | +0.13% |
| 沪深300 | 4174.53 | +0.09% |
| 北证50 | 946.15 | -0.41% |
| 创业板指 | 2746.29 | -0.94% |
| 科创50 | 1329.19 | -2.17% |
- 成交:沪深两市合计 14375 亿元(沪市6870.1亿、深市7505.0亿),全市场口径约 14488 亿元,较上一交易日(15691亿)缩量约1200亿。
- 涨跌家数:2177家上涨、2807家下跌、145家持平,涨跌比约0.78;个股涨幅中位数 -0.30%;涨超5%的194家,跌超5%的166家。指数微红但多数个股收跌,是典型的沪强创弱、权重搭台结构。
- 涨跌停:46家涨停(非ST口径),21家炸板,炸板率约31%;23家封死跌停(含1只ST),另有5家盘中撬开跌停。北向资金当日净流向【未取到】(沪深股通实时数据已不再披露)。

连板梯队:最高3连板。
- 3连板2家:吉大正元(一字板,封单约2.0亿,换手4.1%)、东方嘉盛(盘中开板1次,换手20.5%,封单约0.3亿);
- 2连板9家:保隆科技(封单约3.3亿为全场第二厚,换手仅1.9%)、万丰奥威、东安动力、海洋王、长春一东、大业股份、京城股份、文灿股份、甘化科工;
- 首板35家:封单最厚为亨通光电(约4.0亿,10:47封板,换手8.2%),海正药业一字板,20cm涨停的大普微-UW封单约2.0亿、换手21.8%。
- 涨停行业分布:汽车零部件10家居首,塑料制品4家,通用设备、电力、家居、元件各3家。
- 炸板与跌停:天津普林全天开板34次,盘中从跌停打到涨停,收涨8.95%(成交约12.1亿);泓博医药炸板后收跌6.84%(成交约16.5亿)。封死跌停集中在出版传媒链(新华文轩、读者传媒、华媒控股、出版传媒、新经典等)、旅游(长白山、大连圣亚)、农业乳业(金健米业、百洋股份、阳光乳业)以及前期高标补跌(闽东电力封死跌停、时代万恒、紫竹高科等)。
三、资金去向(10月19日全天)
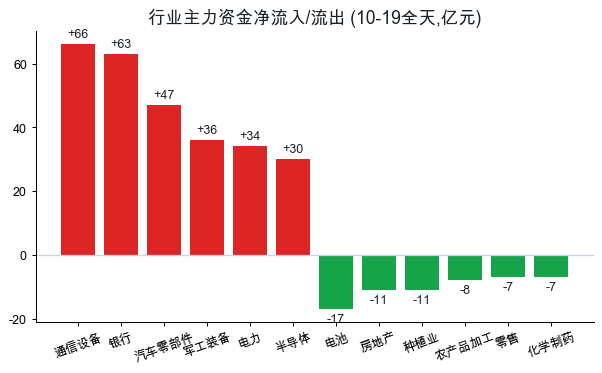
净流入居前:通信设备 +66.4亿(亨通光电一家独占约32亿,三季报预增的业绩线)、银行 +63.0亿(板块均涨1.55%,工商银行盘中创历史新高、市值重回两市第一)、汽车零部件 +46.7亿(10家涨停的连板主线)、军工装备 +35.6亿(板块均涨1.68%,为当日均值最强行业)、电力 +33.9亿、半导体 +29.6亿(但板块成交约1760亿元天量、均值-0.68%,内部极致分化);另外自动化设备 +29.3亿、消费电子 +27.8亿、IT服务 +23.6亿。
净流出居前:电池 -17.0亿(宁德时代收跌3.6%、净流出约8.3亿)、房地产 -11.2亿、种植业 -11.0亿(板块均跌3.06%,当日最弱行业)、农产品加工 -7.8亿、零售 -7.0亿、化学制药 -6.6亿、电子化学品 -5.9亿。
个股分化更极端:长鑫科技收跌7.77%、成交约181亿元居两市第一、主力资金净流出约13.9亿,为上市以来第二大单日跌幅;拓荆科技(-13.88%)、中科飞测(-10.36%)等设备端跟跌。另一边,大普微-UW(20cm涨停,净流入约9.7亿)、德明利(+6.4%,净流入约10.4亿)、宇树科技(+16.15%,净流入约12.2亿)、新易盛(净流入约11.9亿)、寒武纪(净流入约11.5亿)、立讯精密(净流入约9.1亿)均获资金承接。存储链正从"价格普涨"走向三季报"业绩验证",资金只认兑现度。
四、今日推演(10月20日)
【看多因素】
- 隔夜美股科技股风险偏好强,纳指100 +1.11%、费半 +1.61%,存储、光通信、算力云全线收涨,对A股光模块、存储、算力方向有正向情绪映射;
- 政策面偏暖:金融街论坛年会10月19日开幕,监管层表态着力"提升市场韧性和信心",货币政策层面释放宽松信号(利率换锚、非银流动性支持工具等讨论),主流机构中亦有"当前位置机会大于风险"的判断;
- 基本面有托底:前三季度GDP同比增长4.6%;保险资金运用余额突破40万亿元,其中股票与公募基金约6.39万亿、占比16.23%,长线资金扩容空间仍在;
- 昨日银行、电力等红利方向与通信业绩线获增量资金,指数在缩量环境下仍收红,权重承接力尚可。
【看空因素】
- 今晨亚太风险偏好明显转弱:KOSPI -3.21%、日经 -1.15%、澳洲 -0.77%,韩国存储双雄杀跌叠加AI基建IPO破发,与隔夜美股存储股大涨形成背离,A股存储与半导体设备开盘波动会加大;
- 昨日A股本身是"指数红、个股绿"的缩量分化:成交缩约1200亿、2807家下跌、23家封死跌停、炸板率31%,前期高标连续补跌,接力资金谨慎;
- 海外并非全无扰动:欧洲主要股市大跌、法国长端利率上行,高盛提示防御性持仓下波动可能放大,中东航运局势仍是油价的尾部变量;微软撤回在英国单个数据中心站点的合作,引发市场对AI基建热潮潜在风险的讨论;
- A50期指夜盘仅微跌0.11%,方向指引中性偏弱。
情景判断:基准情形是指数窄幅震荡、结构分化与高低切换延续。开盘阶段受韩股拖累,存储、半导体设备等高位硬件方向可能低开承压;但隔夜美股存储、光通信大涨构成对冲,直接演变成系统性杀跌的概率不高,更可能是板块内部剧烈分化。盘中可重点观察三个信号:一是跌停链(出版传媒、旅游、农业、前高标)是否收敛;二是昨日获资金净流入的通信业绩线、银行电力红利、军工、汽车零部件连板主线能否持续;三是成交量能否重新放大——若两市成交回到1.5万亿以上且上涨家数修复,震荡可偏强;若继续缩量且跌停向高位连板扩散,则需防范情绪二次退潮。
五、关注方向与风险(红绿灯)
【关注方向】(仅为板块层面的观察方向,不构成任何买卖建议)
- 光通信/算力硬件:隔夜美股光通信与算力云集体走强,观察A股对应方向业绩逻辑的延续性;该方向昨日已有资金承接,但板块内部分化仍在。
- 存储链的"业绩验证"分化:美股存储大涨与韩股存储双雄下跌同时出现,A股内部也是天量长阴与20cm涨停并存;三季报窗口期主线是分化本身,而非齐涨齐跌。
- 红利权重(银行、电力):资金持续净流入、龙头银行创历史新高,是震荡市资金的主要停泊方向,留意政策预期下大金融的承接力度。
- 军工、汽车产业链:分别是昨日均值最强行业与涨停家数最多的连板主线,观察梯队晋级与淘汰节奏即可;炸板率31%的环境下,高位接力的波动明显加大。
- 消费电子(苹果链):苹果10月28日发布会前的事件型窗口,观察板块能否借事件走出修复。
【红灯·风险】
- 高位硬件方向(存储、半导体设备):天量长阴与海外分歧共振,波动风险尚未释放完毕;
- 高标退潮与跌停链扩散:出版、旅游、农业、前高标批量跌停,昨日已出现炸板当日大面的案例;
- 缩量环境下题材轮动加快,盘中冲高的持续性下降。
【绿灯·支撑】
- 金融街论坛释放的政策暖意与险资等长线资金扩容空间;
- 美股科技未走弱、美元平稳、A50仅微跌,外部暂无系统性风险信号。
总体保持均衡谨慎,等待成交量与涨跌家数给出方向确认。
六、昨盘代表性个股(事实复盘)
以下仅为10月19日盘面事实摘录:
- 亨通光电:涨停,收50.25元(+10.00%),10:47封板,封单约3.99亿元为全场最厚,换手8.2%,全天成交约98.3亿元,主力资金净流入约32.1亿元居两市首位;公司此前披露三季报预增。
- 大普微-UW:20cm涨停,收328.51元(+20.00%),换手21.8%,封单约1.96亿元,主力资金净流入约9.7亿元,为昨日存储链中少数强势封板品种。
- 长鑫科技:收41.52元(-7.77%),盘中最低41.00元,全天成交约181亿元居两市第一,主力资金净流出约13.9亿元,为上市以来第二大单日跌幅。
- 吉大正元:3连板,周一一字涨停,收24.19元(+10.00%),封单约2.01亿元,换手4.1%。
- 天津普林:盘中34次开板,最低19.72元(跌停价)、最高24.10元(涨停价),收23.87元(+8.95%),近乎"地天板"走势,全天成交约12.1亿元。
- 闽东电力:封死跌停,收16.38元(-10.00%),收盘封单未撬开,为前期高标退潮的代表个股。
以上为盘面事实复盘,不构成投资建议。