A股早盘前瞻 10-23·全球AI硬件抛售 亚太深V收窄
作者:机器人老王 · 发布时间:2026-10-23 08:57 · 阅读 54
一、隔夜外围:美股科技股重挫,费城半导体创6月最大跌幅
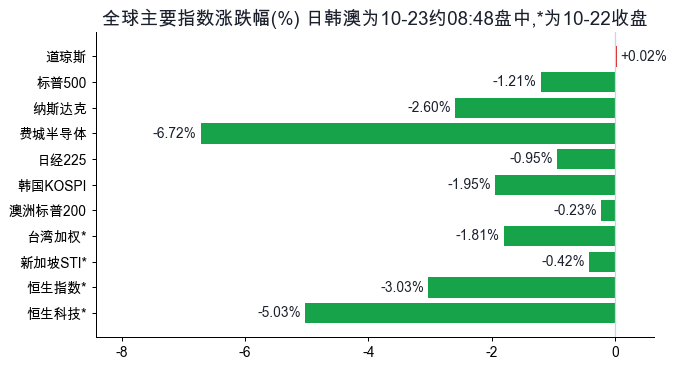
10月22日美股收盘,三大指数明显分化:道琼斯指数收报52867.98点,微涨0.02%;标普500指数收报7663.43点,下跌1.21%;纳斯达克指数收报26008.86点,下跌2.60%。跌幅高度集中在科技硬件方向,费城半导体指数大跌6.72%,收报10731.98点,创6月以来最大单日跌幅。
个股层面,半导体龙头几乎全线放量下挫:泛林集团跌11.82%、AMD跌8.79%、英特尔跌8.40%、阿斯麦跌6.92%、美光跌6.61%、台积电跌4.84%、英伟达跌约4.6%、博通跌4.48%、高通跌3.14%,光通信龙头Coerent跌12.52%。苹果逆势涨1.23%,微软、谷歌、特斯拉分别下跌2.19%、3.10%、3.04%。
消息面上,新一轮人工智能产业链业绩与资本开支预期令市场失望,资金对前期高度拥挤的AI硬件交易集中兑现;隔夜OpenAI融资磋商进入尾声,估值目标从此前约1.4万亿美元下调至1.25万亿美元,本轮融资规模约300亿美元。避险情绪推动日元兑美元升至156附近,美元指数微跌0.09%报101.53。
大宗商品同样剧烈波动:现货黄金纽约尾盘跌2.71%,报4028.58美元/盎司;现货白银跌5.87%;期铜跌2.67%,贵金属与工业金属同步下挫。原油逆势大涨,纽约WTI原油收涨2.39%报99.47美元/桶,布伦特原油涨4.0%报113.17美元/桶,中东局势再度紧张是主要推手。在岸人民币夜盘收报6.6748,微升12点;离岸人民币早盘数据未取到。
二、亚太今晨:低开后深V收窄,芯片股继续领跌
截至北京时间约08:48,已开盘的亚太市场仍在交易:
- 日经225指数报62311.39点,下跌0.95%,早盘一度下跌约1.5%;
- 韩国KOSPI报5425.94点,下跌1.95%,早盘08:09一度大跌4%至5311点附近,随后深V收窄;
- 澳大利亚标普200指数报8773.4点,微跌0.23%。
芯片股仍是重灾区:日本市场铠侠跌7.6%、软银跌7.4%、东京电子跌6.2%;韩国三星电子一度跌超5%,SK海力士一度跌超3%,后者今晨宣布终止旗下闪存业务Solidigm的上市计划。日本9月核心通胀同比上涨2.1%,支持市场对日本央行12月加息的预期,日本银行股则因国债收益率下行普遍走弱。
中国台湾、新加坡、中国香港市场开盘时间晚于本文截稿,其上一交易日(10月22日)收盘分别为:台湾加权指数46041.43点,跌1.81%;新加坡海峡时报指数5415.14点,跌0.42%;恒生指数22934.68点,跌3.03%;恒生科技指数3793.93点,重挫5.03%。
A50期指夜盘收报12934点,较前结算价12930点微涨约0.03%,基本持平——隔夜并未跟随美股科技股扩大跌幅,这是今晨为数不多的积极信号。
三、A股昨日盘面:极端普跌,尾盘加速收在最低
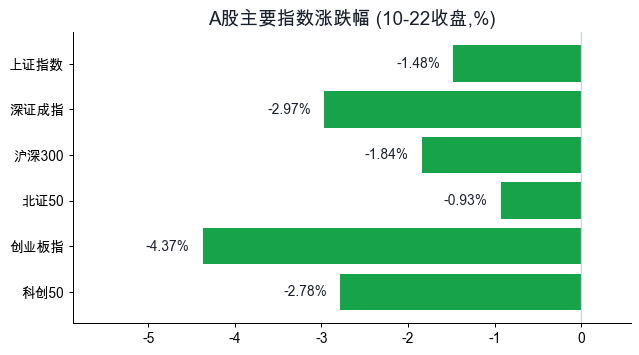
10月22日A股主要指数全线收跌:上证指数收报3658.03点,跌1.48%;深证成指收报11357.32点,跌2.97%;创业板指收报2576.90点,重挫4.37%并创阶段新低;沪深300跌1.84%,科创50跌2.78%,北证50跌0.93%。
成交方面,沪深两市合计成交15287亿元(沪市7060.96亿元、深市8226.13亿元),较前一交易日放量约994亿元;全市场成交约1.54万亿元。值得注意的是,上午半日成交反而缩量约208亿元,放量几乎全部来自下午的杀跌。全市场个股平均涨跌幅轨迹为:09:45约-0.28%、10:30扩大至-1.49%、11:30回抽至-1.08%、13:30再度走弱至-2.18%、收盘约-2.69%,尾盘加速下行,主要指数收在全天最低附近。
市场宽度极端偏弱:全市场仅442只上涨、4662只下跌、120只平盘,涨跌比约0.095,跌幅中位数2.58%;涨超5%的仅66只,跌超5%的多达819只。
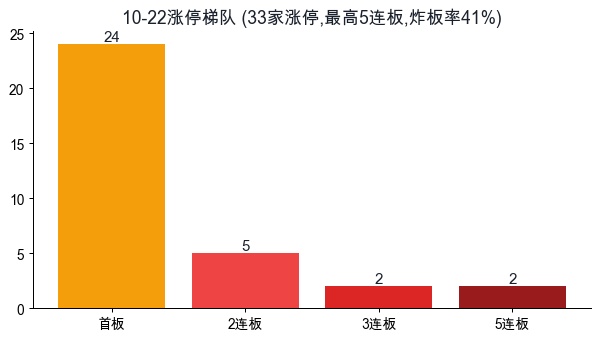
情绪指标上,昨日共33家涨停:5连板2家,4连板断层,3连板2家,2连板5家,首板24家;23家炸板,炸板率约41%;另有约50家封死跌停(其中3家ST股),传媒出版、CPO与PCB等硬件链、前期连板高标A杀是跌停的三大主力。
资金面,昨日全市场主力资金净流出约1118亿元,行业层面仅少数方向获得净流入:
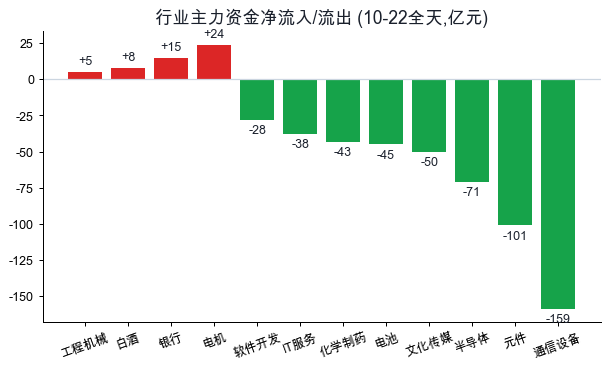
- 净流入居前:电机+23.5亿元(板块平均涨幅4.15%为全场最强,7只涨停)、银行+15.0亿元(工商银行盘中创历史新高)、白酒+7.6亿元、工程机械+4.9亿元;
- 净流出居前:通信设备-158.6亿元(板块均跌4.00%,成交1161亿元)、元件-101.0亿元(均跌5.46%)、半导体-71.1亿元(成交1883亿元天量)、文化传媒-49.8亿元(均跌5.62%最弱)、电池-44.9亿元、化学制药-42.7亿元、IT服务-38.1亿元。
北向资金实时数据未取到(相关额度数据已长期停止披露)。
四、今日推演:防守为主,等恐慌释放后的企稳信号
【看空】情绪面继续承压。隔夜全球AI硬件交易集中兑现,费城半导体创6月以来最大跌幅,今晨日韩芯片股继续跟跌;A股昨日通信设备、元件、半导体刚刚放量重挫,今日相关硬件链低开、继续释放抛压的概率较大。恒生科技昨日已大跌5.03%,港股科技股今日的表现也会向A股传导情绪。此外,昨日约50家跌停、41%炸板率、盘中还出现天地板,说明短线连板接力已进入高标补跌阶段,接力风险明显升高。
【看多】支撑因素同样存在。第一,A50期指夜盘持平,并未跟随美股扩大跌幅;第二,亚太市场今晨集体走出深V,韩国指数从跌4%收窄至约跌2%、日经从跌1.5%收窄至约跌1%,最恐慌的时段可能在A股开盘前已经部分消化;第三,道指收平、苹果逆势上涨,本轮抛售集中在AI硬件方向,而非对整体经济的全面定价;第四,A股昨日涨跌比0.095已是极端读数,连续极端普跌之后,盘中出现技术性修复的概率并不低。
【关注】板块方向上,资金昨日留下两条相对清晰的线索:其一,机器人与电机产业链,电机方向7只涨停、板块效应最集中,事件催化仍在窗口期;其二,银行、白酒、煤炭等红利防御方向,是昨日资金净流入的主要去处。国产半导体设备与封测在大跌中出现分化承接,AI应用端则面临海外大模型调用价格下调、使用成本下降的产业逻辑,可作为观察硬件杀跌是否继续扩散的窗口。以上仅为板块方向的盘面跟踪。
仓位态度:今日以防守为主,控制仓位、不追高,也不建议在开盘的极端恐慌时段杀跌。历史经验上,涨跌比低于0.2的极端超卖日,割在开盘低点的胜率往往不高,更稳妥的做法是等待反弹后再评估;盘中重点观察四个信号——涨跌比能否修复、跌停家数能否快速收敛、光模块与半导体等硬件链能否止跌、A50与港股科技股开盘后的方向选择。
风险提示:AI硬件链(光模块、PCB、元件、半导体设备)继续放量兑现;前期连板高标补跌;油价因地缘局势上行对风险偏好形成二次冲击;港股科技股复市补跌。
五、昨日盘面代表性个股(仅复盘盘面事实)
-
大业股份(603278):5连板,为昨日全场最高标。收报14.51元涨停,09:30封死后全天零开板,收盘买一封单约2.58亿元(约1777万股),换手率13.8%,属通用设备方向。
-
三峡新材(600293):3连板,一字涨停收报5.23元(开盘、最高、最低、收盘四价合一),收盘买一封单约4.43亿元(约8475万股),为全场最厚封单,全天换手率仅1.1%,属玻璃玻纤方向。
-
大洋电机(002249):首板收报7.06元,封死后零开板,收盘买一封单约2.07亿元;电机板块昨日共7只涨停、为涨停家数最集中的行业,该股主力资金净流入约4.6亿元。
-
华天科技(002185):半导体封测方向,午后13:57前后直线拉升触及涨停(日内最高15.68元)后炸板,收报15.55元、涨9.12%,成交34.5亿元,主力资金净流入14.95亿元,居全市场第一,是昨日芯片链中少有的逆势分化品种。
-
中际旭创(300308):光模块龙头,收报590.11元、跌8.76%,收盘价即全天最低价,成交244.7亿元居全市场第一,主力资金净流出46.66亿元同样居全市场第一。
-
新易盛(300502):收报258.01元、跌12.28%,同样收在全天最低价,成交196.9亿元,主力资金净流出41.08亿元;公司近期曾回应订单与交付情况正常。
以上为盘面事实复盘,不构成投资建议。
数据来源:新浪财经、东方财富。