「A股早盘前瞻 10-29」· 美联储按兵不动 强修复后看分歧
作者:机器人老王 · 发布时间:2026-10-29 08:51 · 阅读 74
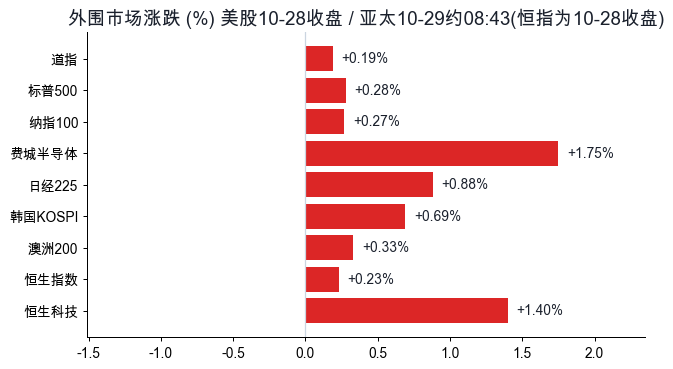
数据截至北京时间10月29日08:43。美股为10月28日收盘,亚太市场为今晨盘中,A股数据为10月28日收盘口径。行情与资金数据均来自公开行情终端(东方财富、新浪财经)。
一、外围小结:美联储靴子落地,美股小涨,盘后科技巨头业绩分化
隔夜美股(10-28收盘)
| 指数 | 收盘 | 涨跌幅 | 点数 |
|---|---|---|---|
| 道琼斯工业 | 52475.10 | +0.19% | +97.53 |
| 标普500 | 7743.98 | +0.28% | +21.38 |
| 纳斯达克100 | 26549.85 | +0.27% | +72.04 |
| 费城半导体 | 11684.00 | +1.75% | +201.49 |
| 美元指数 | 102.26 | +0.12% | — |
美联储10月会议以10票赞成、2票反对维持利率不变,本次会议不公布点阵图。主席沃什在记者会上表示金融条件已经有所收紧、通胀预期正朝正确方向发展,措辞较9月会议温和,同时宣布自2027年起逐步调整议息安排、减少利率表决会议的频次。公开利率期货口径显示,市场预计12月加息25个基点的概率约78%。决议公布后美股维持涨势至收盘,费城半导体指数领涨。
盘后业绩是真正的分化点:微软营收与云业务指引超预期,盘后涨约6%,公司给出下一财季Azure固定汇率增速49%-50%的指引,并称本日历年内资本开支约1700亿美元;Alphabet营收不及预期,盘后一度跌约10%,亚洲早盘交易时段纳指100期货一度跌约0.8%、标普500期货跌约0.3%,市场对AI巨额投入回报的担忧重新抬头。此外,数据中心光器件领域出现大型并购谈判消息,相关标的盘后涨超10%;美国司法部已就英伟达收购Hugging Face展开问询。
今晨亚太(10-29约08:43盘中)
| 市场 | 点位 | 涨跌幅 | 口径 |
|---|---|---|---|
| 日经225 | 64515.72 | +0.88% | 今晨盘中 |
| 韩国KOSPI | 6054.16 | +0.69% | 今晨盘中(早盘一度涨超1.4%后回落) |
| 澳洲标普200 | 8876.10 | +0.33% | 今晨盘中 |
| 恒生指数 | 23094.83 | +0.23% | 10-28收盘 |
| 恒生科技 | 3853.72 | +1.40% | 10-28收盘 |
| 新加坡海峡时报 | 5397.91 | +0.02% | 10-28收盘 |
| 台湾加权 | 47035.58 | +2.04% | 10-28收盘(今晨数据未取到) |
韩国市场早盘在存储权重股带动下一度涨超1.4%,随后涨幅收窄至0.7%附近,资金在三星电子三季报电话会(今日09:00)前趋于谨慎;相关存储股盘中仍涨3%-4%。A50夜盘收报12982.24,较昨结12992约跌0.1%,基本持平。
商品方面,围绕中东局势的新外交迹象令油价回落,布伦特原油在每桶114美元附近、WTI在102美元附近波动;纽约期金回落至每盎司4050美元下方。
今日事件密集:09:00三星电子三季报电话会,腾讯全球数字生态大会举行,国内成品油调价窗口开启;20:30美国三季度GDP初值、9月PCE物价与当周初请数据同时公布;21:15欧洲央行公布利率决议;比亚迪将披露三季报,市场预期净利润约121亿元、同比增长约55%。
二、A股昨收盘面:放量强修复,创业板领涨,午后分歧加大
| 指数 | 收盘 | 涨跌幅 |
|---|---|---|
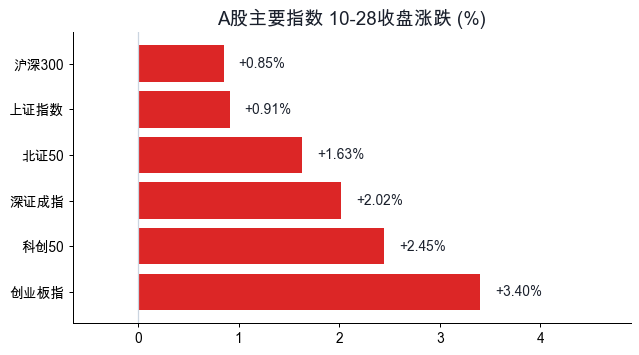
| 上证指数 | 3681.47 | +0.91% |
| 深证成指 | 11473.18 | +2.02% |
| 创业板指 | 2634.76 | +3.40% |
| 沪深300 | 4083.87 | +0.85% |
| 科创50 | 1282.93 | +2.45% |
| 北证50 | 946.83 | +1.63% |
沪深两市成交16284.78亿元(沪市7510.19亿、深市8774.59亿),全市场成交约1.64万亿元,较前一交易日放量约1692亿元。个股3911只上涨、1203只下跌、180只平盘,涨跌比约3.25;全市场平均涨幅+1.86%、中位数+1.31%,涨超5%的有645只,跌超5%的54只。指数强、宽度好,但午后平均涨幅由盘中高点回落,资金集中度抬升。
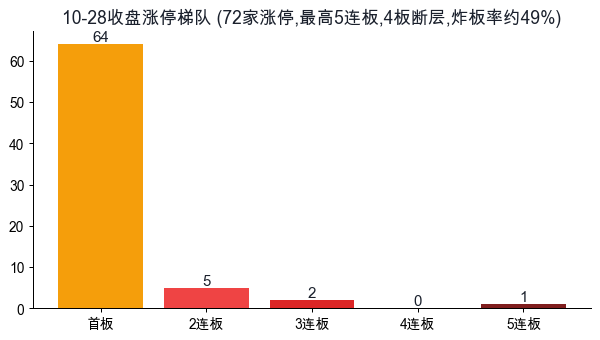
情绪结构上,全天72家涨停:最高度5连板1只,4连板断层,3连板2只(其中1只一字板),2连板5只,首板64只。另一面是全天约69只炸板,炸板率约49%,午后晋级失败、触板回落的个股明显增多;5只个股封死跌停,其中包括一只前期4连板高标断板跌停。北向资金实时数据官方渠道已停止披露,今日未取到。
三、资金去向:硬科技一家独大,金融消费小幅流出
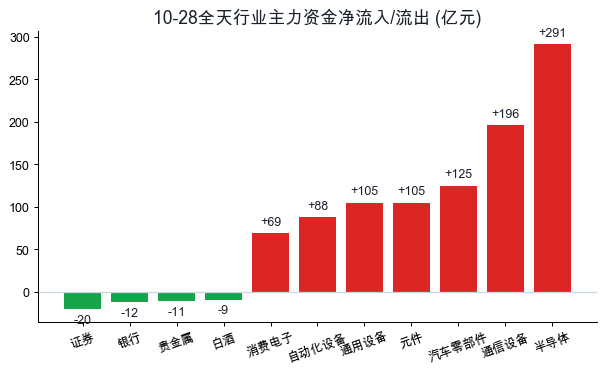
全天行业主力资金净流入(个股口径合计,约数):半导体+291亿元(行业平均+4.93%,成交约2195亿元)、通信设备+196亿元、汽车零部件+125亿元、元件+105亿元、通用设备+105亿元、自动化设备+88亿元、消费电子+69亿元、专用设备+50亿元、文化传媒+45亿元、化学制药+42亿元。净流出居前:证券约-20亿元、银行约-12亿元、贵金属约-11亿元、白酒约-9亿元。
个股层面,主力净流入居前的是:中际旭创约+78.4亿元(成交235.7亿元,两项均为两市第一)、兆易创新约+41.4亿元、新易盛约+32.6亿元、工业富联约+19.7亿元、恒瑞医药约+19.7亿元;净流出居前的是:宁德时代约-14.3亿元(收跌1.66%)、西安奕材约-8.0亿元(收跌17.20%)、金山办公约-6.3亿元。
消息面可作背景参考:公募基金三季报披露收官,中际旭创继续为公募第一大重仓股,长鑫科技、沪电股份新进前十大重仓股,药明康德为三季度公募增持市值最大个股;外商独资公募整体仍将AI视为中长期方向,同时三季度增配了银行等防御性资产。美国总统签署公告,暂缓对机器人和工业机械及零部件加征关税、转为谈判,180天内汇报进展。
四、今日推演
【看多】外围环境偏暖且最大的靴子已经落地:美联储维持利率不变、沃什措辞温和,隔夜费城半导体大涨1.75%;今晨亚太主要市场延续上涨;微软超预期的云指引与资本开支计划、数据中心光器件并购消息,对算力硬件、光通信、存储链条形成情绪支撑;机器人方向有关税暂缓的边际缓和。A股自身则有1.64万亿放量、涨跌比3.25和双主线(半导体+机器人)的赚钱效应基础。
【看空】一是外盘分化,Alphabet盘后大跌令市场重新审视AI资本开支的回报节奏,亚洲早盘美股股指期货已转为下跌,KOSPI早盘冲高回落,三星电子电话会的表态可能放大亚太科技股波动;二是昨日盘面并非单边强势,约49%的炸板率、4板断层、高标断板跌停,说明午后分歧已经很大,强修复次日资金更容易在高位兑现;三是今晚20:30美国GDP与PCE同日落地、21:15欧洲央行决议,重大数据前增量资金通常偏克制,A50夜盘也仅持平。
综合看,今日大概率是强修复之后的分歧日:指数层面在外盘盘后走弱与事件窗口前不易直接延续单边逼空,更可能围绕昨收盘价展开震荡;结构上看两条主线的承接力度与量能能否维持在1.6万亿上方——放量承接则强势股趋势延续,缩量冲高则防高低切换。整体节奏宜多看少动、不追盘中急拉。
五、关注方向与风险红绿灯
【关注】绿灯方向(仅为板块方向梳理,非个股建议)
- 算力硬件链条:光模块/光器件、半导体存储、PCB与先进封装。外围有费半大涨、微软资本开支与云指引、光器件并购三重佐证,昨日也是资金净流入最集中的方向。
- 机器人产业链:自动化设备、减速器、机器视觉。有关税暂缓消息与昨日主线资金沉淀,重点观察龙头股分歧时的承接。
- 创新药:昨日资金小幅净流入,公募三季报增持方向明确,属防御中带进攻的低位轮动线。
黄灯(需要验证)
- 汽车零部件:梯队高度所在但涨停家数与炸板并存,比亚迪今晚财报是变量。
- 券商:昨日资金小幅流出,市场若继续放量才会修复,属于指数温度计。
- 消费轮动:高标孤立、板块效应弱,需要更多连板个股确认。
【看空】红灯风险
- 高位连板与昨日炸板个股的负反馈:4板断层、高标跌停之后,接力风险偏好下降。
- 今晚美国GDP与PCE双数据、欧洲央行决议,数据公布前不宜对单日涨幅做线性外推。
- 美股AI龙头业绩分化若在今晚继续扩散,可能压制A股科技方向的风险偏好;新能源链条资金持续流出,碳酸锂价格走弱仍在传导。
六、昨盘代表性个股(盘面事实复盘)
| 名称(代码) | 所属板块 | 10-28盘面事实 |
|---|---|---|
| 襄阳轴承(000678) | 汽车零部件 | 5连板,全场最高度;收17.61元涨9.99%,09:32封板后全天零开板,封单约2.92亿元,换手10.4%,成交8.3亿元 |
| 中际旭创(300308) | 通信设备 | 收636.30元涨10.28%,成交235.7亿元、主力资金净流入约78.4亿元,两项均为两市第一;公募三季报继续为第一大重仓股 |
| 兆易创新(603986) | 半导体 | 收289.88元涨7.77%,成交122.8亿元,主力资金净流入约41.4亿元 |
| 宇树科技(688836) | 自动化设备 | 收695.90元涨8.74%,盘中最低617.68元、最高739.03元,振幅约19%,成交57.5亿元,主力资金净流入约12.3亿元 |
| 沪光股份(605333) | 汽车零部件 | 收20.81元涨4.52%,盘中触及21.90元涨停价后炸开放量,3连板冲4板未果,成交6.0亿元 |
| 多伦科技(603528) | 软件开发 | 收8.87元跌9.95%封死跌停,封单约0.93亿元,成交13.5亿元;为前期4连板高标断板,属昨日高位负反馈代表 |
以上为盘面事实复盘,不构成投资建议。
数据说明:外围行情取自公开行情终端的最新报价,亚太市场标注了盘中与收盘口径;资金数据为公开行情终端的主力资金全天累计口径,不同终端口径可能存在差异。北向资金实时数据已停止披露。市场有风险,决策需谨慎。